Nadpłata kredytu hipotecznego w okresie karencji może zmniejszyć kapitał i przyszłe odsetki, choć bank nie wypłacił jeszcze wszystkich transz. Nie oznacza jednak automatycznej rezygnacji z pozostałych pieniędzy, zakończenia karencji ani skrócenia umowy.
Masz oszczędności, budowa trwa, a co miesiąc płacisz odsetki od uruchomionej części kredytu. Chcesz oddać bankowi 20 000 zł, żeby ograniczyć koszt finansowania. Pojawia się pytanie: czy można nadpłacić hipotekę przed ostatnią transzą i czy później bank nadal wypłaci pieniądze potrzebne wykonawcy?
Dla konsumenckich umów objętych ustawą o kredycie hipotecznym punktem wyjścia jest prawo do wcześniejszej spłaty. Przed operacją trzeba ustalić jej sposób wykonania, wpływ na dalsze wypłaty i rozliczenie inwestycji. Szczególnej uwagi wymaga zamiar spłacenia całego aktualnie wypłaconego kapitału.
Stan informacji: 11 listopada 2026 r. Poradnik dotyczy karencji w spłacie kapitału przy kredycie wypłacanym etapami. Przykładowe 6% służy wyłącznie obliczeniom — nie jest opisem aktualnej oferty banku.
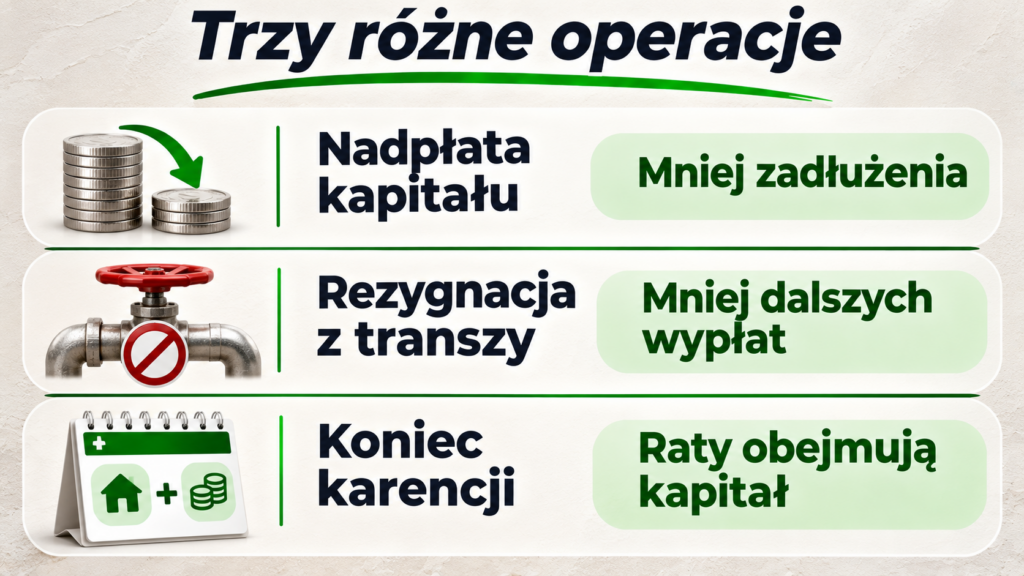
Nadpłata, rezygnacja z transzy i koniec karencji — trzy różne czynności
Karencja w spłacie kapitału oznacza, że przez ustalony okres nie spłacasz go w zwykłych ratach. W typowym kredycie budowlanym płacisz wówczas odsetki od wykorzystanego finansowania. Dodatkowo mogą występować inne należności wynikające z umowy, np. ubezpieczenie.
Nadpłata to wcześniejsza spłata już wypłaconej części kredytu. Jej skutkiem jest zmniejszenie zadłużenia w zakresie kwoty rzeczywiście zaliczonej na kapitał. Rezygnacja z niewypłaconej transzy dotyczy natomiast pieniędzy, których bank jeszcze nie uruchomił.
| Czynność | Czego dotyczy? | Co trzeba ustalić osobno? |
|---|---|---|
| Nadpłata kapitału | Wcześniejszego zwrotu części wypłaconego kredytu | Datę zmniejszenia kapitału, koszty i dalsze wypłaty |
| Rezygnacja z niewypłaconej kwoty | Ograniczenia dalszego finansowania | Zmianę kwoty kredytu i dokumenty rozliczające inwestycję |
| Zakończenie karencji | Rozpoczęcia zwykłej spłaty kapitału wraz z odsetkami | Termin pierwszej pełnej raty i nowy harmonogram |
Jeśli chodzi o środki nadal pozostające do uruchomienia, przeczytaj poradnik o rezygnacji z ostatniej transzy kredytu hipotecznego. Tutaj koncentrujemy się na wcześniejszej spłacie wypłaconego zadłużenia.
Czy można nadpłacić kredyt przed wypłatą ostatniej transzy?
Art. 38 ustawy o kredycie hipotecznym przyznaje konsumentowi prawo do wcześniejszej spłaty całości lub części kredytu w każdym czasie. Z przepisu nie wynika, że skorzystanie z tego prawa trzeba odłożyć do zakończenia karencji. To odróżnia ustawowe uprawnienie od technicznej dostępności funkcji w aplikacji.
Opisane zasady ustawowe dotyczą umów objętych tą ustawą, zawieranych od 22 lipca 2017 r. Dla wcześniejszych umów trzeba sprawdzić przepisy obowiązujące przy ich zawarciu i treść dokumentów. Wynika to z przepisów przejściowych, w tym art. 85 ust. 2.
Jeśli w aplikacji nie ma przycisku nadpłaty albo konsultant mówi „dopiero po wszystkich transzach”, poproś o rozróżnienie dwóch kwestii: wykonania częściowej wcześniejszej spłaty oraz zmiany okresu kredytowania. Brak funkcji internetowej sam w sobie nie rozstrzyga, czy i jak można wykonać operację innym kanałem.
W publicznej instrukcji ING wskazuje możliwość częściowej i całkowitej spłaty w czasie trwania umowy. Nie jest to jednak podstawa do przepisywania identycznej ścieżki obsługi innym bankom. Sprawdź kanał złożenia dyspozycji, rachunek oraz sposób potwierdzenia operacji właściwy dla swojego kredytu.
Możesz też wystąpić o informację o kosztach wcześniejszej spłaty. Bank powinien przekazać ją wraz z założeniami na trwałym nośniku w ciągu 7 dni roboczych od otrzymania wniosku. To termin udzielenia informacji, a nie uniwersalny termin wykonania nadpłaty. Art. 38 ust. 4 nie pozwala uzależniać przyjęcia wcześniejszej spłaty od wcześniejszego udzielenia tej informacji.
Ile kapitału spłacasz, jeśli umowa opiewa na większą kwotę?
Przy kredycie wypłacanym w transzach zapisz osobno kwotę przyznaną w umowie, sumę dotychczasowych wypłat i aktualny kapitał do spłaty. Nie muszą być sobie równe. Po nadpłacie suma historycznych wypłat pozostaje taka sama, ale zadłużenie kapitałowe jest niższe.
Załóżmy, że w umowie wskazano 500 000 zł, bank wypłacił dotychczas 300 000 zł, a do uruchomienia pozostało 200 000 zł. Nie było wcześniejszych spłat kapitału ani zaległości. Zlecasz nadpłatę, z której pełne 20 000 zł zostaje zaliczone na kapitał.
| Pozycja | Przed nadpłatą | Po nadpłacie 20 000 zł |
|---|---|---|
| Kwota kredytu wskazana w umowie | 500 000 zł | 500 000 zł, jeśli jej osobno nie zmieniono |
| Suma dokonanych wypłat | 300 000 zł | 300 000 zł |
| Kapitał pozostający do spłaty | 300 000 zł | 280 000 zł |
| Niewypłacone środki | 200 000 zł | Ich dalszą dostępność potwierdź w banku |
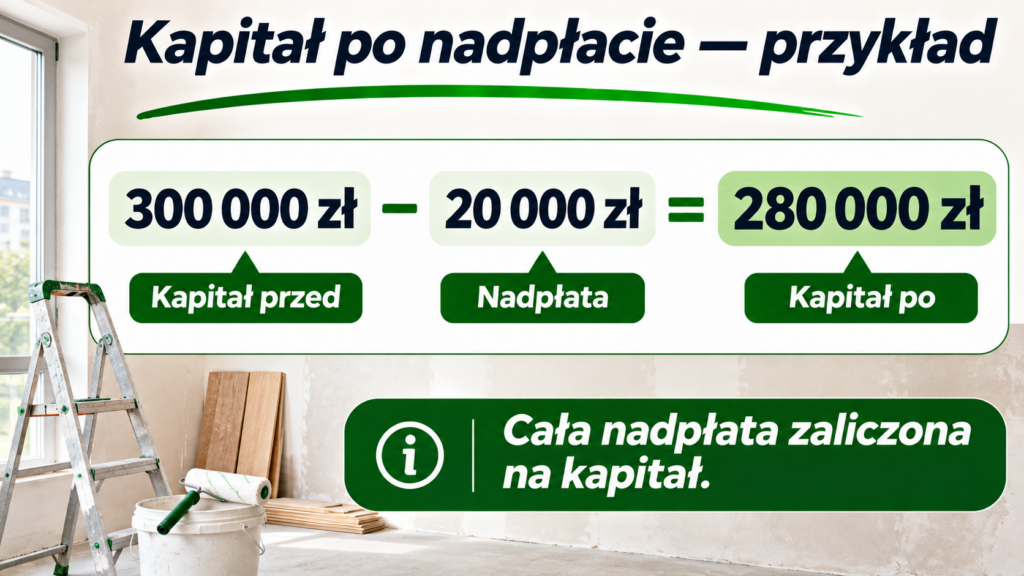
Nadpłata nie tworzy z hipoteki odnawialnego limitu. Nie planuj więc, że oddasz bankowi 20 000 zł, a za miesiąc odzyskasz te pieniądze jako dodatkową wypłatę ponad uzgodniony plan finansowania.
Sprawdź również, czy bank rzeczywiście wykonał wcześniejszą spłatę. Sam przelew na konto używane do obsługi kredytu może jedynie zwiększyć dostępne na nim środki. Podobny problem opisujemy przy wpłacie kilku rat kredytu z góry.
Jak nadpłata w karencji wpływa na odsetki?
Mechanizm oszczędności polega na zmniejszeniu kapitału, od którego naliczane są dalsze odsetki. Sama nadpłata nie usuwa odsetek prawidłowo naliczonych za wcześniejsze dni korzystania z wyższej kwoty.
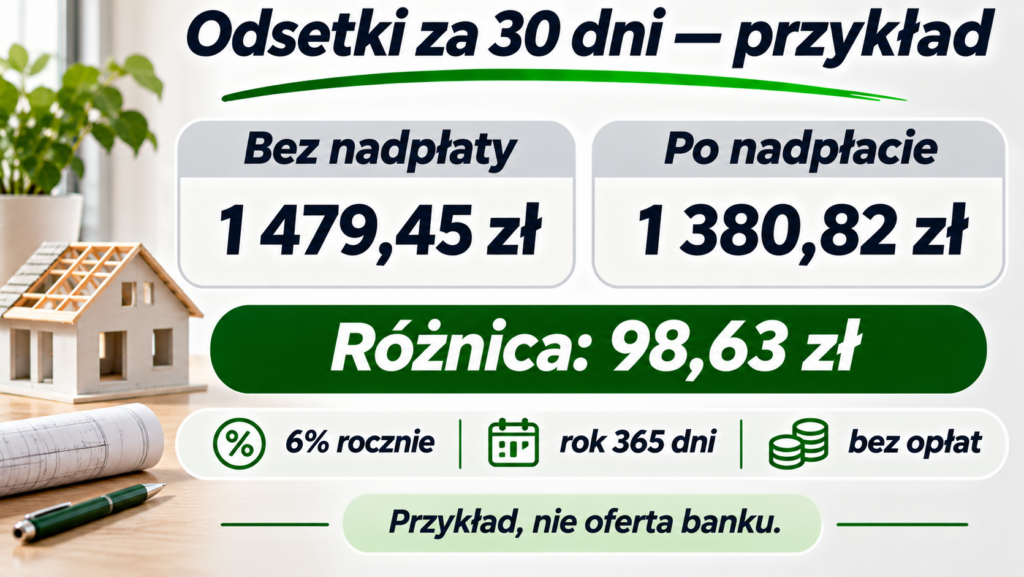
Policzmy pełny przykładowy okres 30 dni już po nadpłacie. Przyjmujemy oprocentowanie nominalne 6% rocznie, rok liczący 365 dni, niezmienny kapitał przez te 30 dni, brak dodatkowych wypłat i brak opłat. To model edukacyjny, a nie bankowy harmonogram.
| Wariant | Obliczenie odsetek | Wynik |
|---|---|---|
| Bez nadpłaty | 300 000 zł × 6% × 30/365 | 1 479,45 zł |
| Po nadpłacie | 280 000 zł × 6% × 30/365 | 1 380,82 zł |
| Różnica za ten okres | 20 000 zł × 6% × 30/365 | 98,63 zł |
Jeśli nadpłata nastąpi w środku okresu rozliczeniowego, najbliższe odsetki mogą obejmować dni sprzed zmniejszenia kapitału oraz dni po nim. Dlatego pierwsza płatność nie musi wyglądać tak, jak w przykładzie dla pełnych 30 dni.
Przy ocenie daty operacji pomocny będzie poradnik o rozliczaniu nadpłaty kredytu hipotecznego w weekend. Gdy przesyłasz środki z innego banku, nasz kalkulator księgowania przelewów pomaga orientacyjnie ocenić ich dotarcie. Nie potwierdza jednak daty wykonania nadpłaty przez kredytodawcę.
Co zmieni kolejna transza i dlaczego trzeba uważać przy spłacie całego salda?
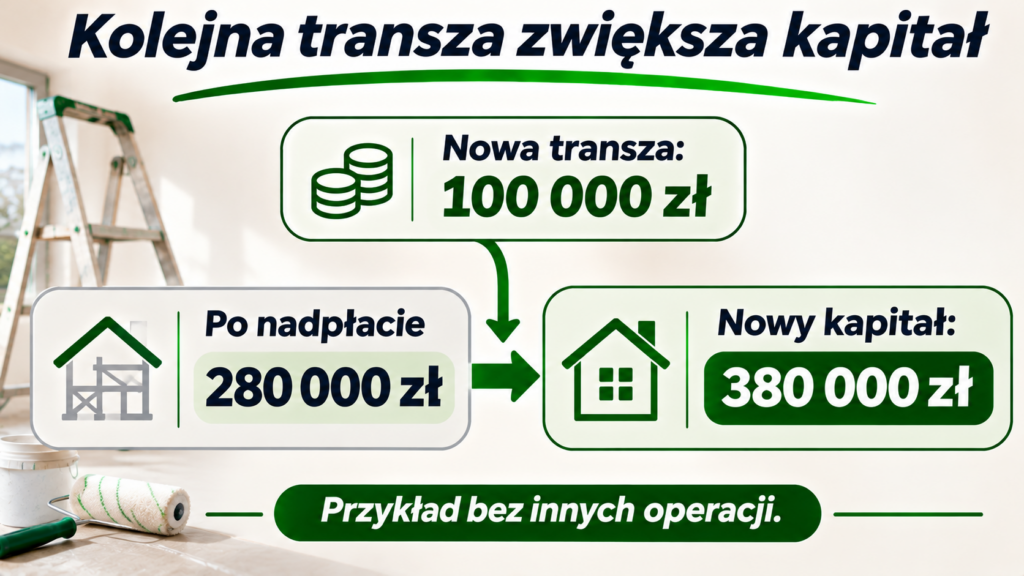
Kontynuujmy przykład. Po nadpłacie masz 280 000 zł kapitału. Bank następnie wypłaca kolejną transzę 100 000 zł. Przy braku innych operacji kapitał wzrośnie do 380 000 zł.
Bez wcześniejszej nadpłaty byłoby to 400 000 zł. Efekt oddania 20 000 zł nie zniknął — porównujesz jednak dwa warianty na ten sam moment. Zestawienie 280 000 zł sprzed transzy z 380 000 zł po wypłacie nie pokazuje, czy nadpłata się opłaciła. Pokazuje zwiększenie wykorzystanego finansowania.
Szczególna sytuacja występuje, gdy chcesz oddać cały aktualnie wypłacony kapitał, ale zachować prawo do kolejnych transz. Nie zakładaj, że saldo zero będzie jedynie krótką przerwą w korzystaniu z kredytu.
W odpowiedzi przedstawiciela ING opublikowanej w 2022 r. na forum banku wskazano, że spłacenie całej uruchomionej kwoty może spowodować zamknięcie kredytu. To historyczna informacja konkretnego banku, która uzasadnia ostrożność; nie jest uniwersalną regułą dla wszystkich umów w 2026 r.
Nie ustalaj samodzielnie „bezpiecznego minimum”, np. pozostawienia symbolicznej złotówki. Poproś o pisemną informację, jak planowana kwota zostanie potraktowana i czy pozostanie możliwość wypłaty dalszych środków. Jeżeli celem jest zakończenie całego finansowania, potrzebna jest kwota całkowitego rozliczenia na konkretny dzień i potwierdzenie zamknięcia umowy. Formalności dotyczące hipoteki opisujemy w artykule: zaświadczenie o spłacie kredytu a list mazalny.
Czy nadpłata kończy karencję, obniża ratę i skraca okres spłaty?
Nie należy łączyć tych skutków w jedną automatyczną operację. Nadpłata zmniejsza kapitał w rozliczonym zakresie. Termin końca karencji i końcowa data umowy wymagają osobnego sprawdzenia.
ING opisuje odrębną rezygnację z karencji po uruchomieniu całego kredytu albo rezygnacji z niewypłaconej części. Wskazuje rozpoczęcie pełnych rat od kolejnego miesiąca po dyspozycji. Bank rozdziela też nadpłatę i skrócenie okresu kredytowania. To przykład procedury jednej instytucji, nie harmonogram obowiązujący każdy bank.
W swoim kredycie sprawdź trzy daty: ostatniej możliwej wypłaty, zakończenia lub rozliczenia inwestycji oraz końca karencji. Zmiana jednej z nich nie dowodzi zmiany pozostałych.
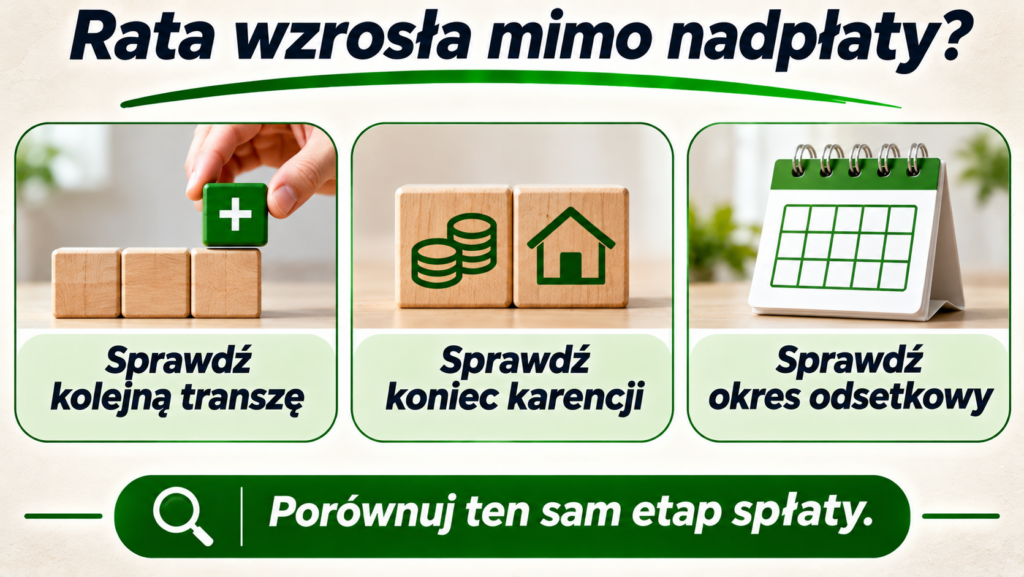
Po końcu karencji do płatności odsetkowej dochodzi spłata kapitału. Dlatego miesięczna rata może wzrosnąć mimo nadpłaty. Porównuj ratę po nadpłacie z ratą bez nadpłaty przy tym samym etapie spłaty, oprocentowaniu i pozostałym okresie.
Przy planowaniu końcowego efektu można pomocniczo użyć kalkulatora nadpłaty kredytu. Najpierw sprawdź, czy jego założenia odpowiadają Twojemu przypadkowi. Prosta symulacja dla kredytu już w całości wypłaconego nie odtworzy samodzielnie przyszłych transz i zmiany karencji.
Ile może kosztować nadpłata w okresie karencji?
Karencja nie oznacza automatycznego zwolnienia z rekompensaty za wcześniejszą spłatę. Dla umów objętych ustawą zasady wynikają z art. 40, a samą rekompensatę trzeba zastrzec w umowie.
Przy zmiennej stopie oprocentowania bank może ją pobierać wyłącznie, gdy wcześniejsza spłata następuje w pierwszych 36 miesiącach od zawarcia umowy. Rekompensata nie może przekraczać ani 3% wcześniej spłacanej kwoty, ani odsetek od tej kwoty za rok. Jeżeli do końca umowy pozostało mniej niż rok, obowiązuje dodatkowe ograniczenie do odsetek za pozostały okres. Stosuje się oprocentowanie z dnia faktycznej spłaty.
Przy stopie stałej obowiązującej w danym okresie ustawa dopuszcza rekompensatę w tym okresie. Nie przenoś na taki kredyt automatycznie zasady „po trzech latach bez opłaty”. W obu przypadkach rekompensata nie może przewyższać kosztów kredytodawcy bezpośrednio związanych z wcześniejszą spłatą.
To ustawowe granice, a nie obowiązkowa cena operacji. Umowa może przewidywać korzystniejsze zasady, w tym brak rekompensaty. Różnice między rodzajami oprocentowania wyjaśnia poradnik stałe czy zmienne oprocentowanie kredytu hipotecznego.
Oddziel rekompensatę od kosztu ewentualnej zmiany umowy, skrócenia okresu czy innych zamawianych czynności. Poproś o podstawę i wyliczenie każdej opłaty. Jeżeli pytasz również o rozliczenie kosztów pobranych wcześniej, wskaż je osobno — nie zakładaj automatycznego zwrotu każdej prowizji w stałej proporcji do nadpłaty.
Jak przygotować nadpłatę, żeby nie zabrakło pieniędzy na budowę?
Zanim wybierzesz kwotę, rozpisz płatności pozostałe do zakończenia inwestycji: robociznę, materiały, instalacje, odbiory i prace ujęte w kosztorysie. Uwzględnij terminy zapłaty. Pieniądze, które dopiero spodziewasz się otrzymać, nie są jeszcze gotówką na rachunek wykonawcy.
Zostaw także rezerwę na wydatki domowe i nieprzewidziane prace. Nie ma jednej właściwej kwoty dla wszystkich. Zależy ona m.in. od etapu inwestycji, stabilności dochodów i pozostałego kosztorysu. Wykonawca zwykle nie przyjmuje zaoszczędzonych odsetek zamiast zapłaty.
Szersze porównanie korzyści i ograniczeń znajdziesz w poradniku czy warto nadpłacać kredyt hipoteczny w 2026 roku. Przy trwającej budowie do rachunku odsetek trzeba dołożyć płynność i pewność dalszego finansowania.
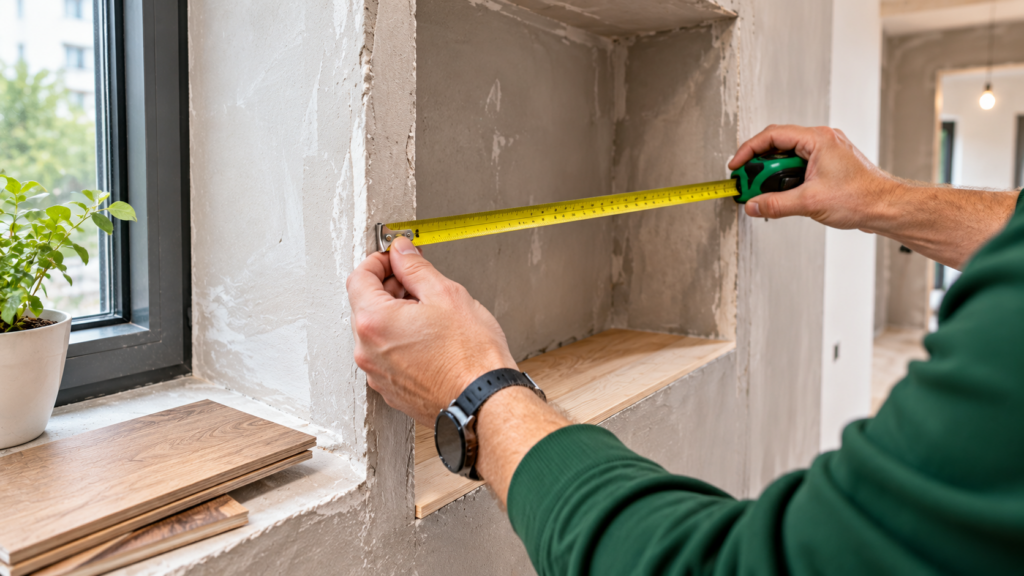
- Aktualny kapitał, naliczone należności i kwotę pozostającą do wypłaty.
- Ile z planowanej wpłaty rzeczywiście trafi na kapitał.
- Właściwy rachunek, kanał dyspozycji i datę rozliczenia nadpłaty.
- Ewentualną rekompensatę oraz koszty dodatkowo zamawianych zmian.
- Wpływ operacji na dalsze transze, karencję i harmonogram.
- Kwotę potrzebną na najbliższą ratę oraz rezerwę na inwestycję.
Nie wykorzystuj na nadpłatę pieniędzy potrzebnych do zwykłej płatności bez potwierdzenia zmiany harmonogramu. ING wprost wskazuje, że nadpłata nie zawiesza pobrania raty. Jeśli wcześniej zapłaciłeś ją ręcznie i bank pobrał ją ponownie, pomocny będzie poradnik o podwójnej spłacie raty kredytu.
Gotowa wiadomość do banku przed nadpłatą
Poniższy wzór jest prośbą o informacje. Nie wykonuje nadpłaty, nie zmienia umowy i nie zastępuje właściwej dyspozycji.
Temat: Częściowa wcześniejsza spłata kredytu w karencji — warunki i dalsze transze
Dzień dobry,
planuję częściową wcześniejszą spłatę kredytu hipotecznego z umowy nr [numer] w kwocie [kwota] zł, w przewidywanym dniu [data]. Kredyt jest wypłacany w transzach i trwa karencja w spłacie kapitału.
Proszę o potwierdzenie aktualnego kapitału do spłaty, kwoty pozostającej do uruchomienia oraz kwoty planowanej wpłaty, która zostanie zaliczona na kapitał.
Proszę o wskazanie:
- sposobu złożenia dyspozycji, właściwego rachunku i daty uwzględnienia spłaty w odsetkach;
- kosztów wcześniejszej spłaty wraz z podstawą i założeniami wyliczenia;
- wpływu tej operacji na możliwość, kwoty i terminy dalszych wypłat;
- wpływu na karencję, najbliższą ratę i pozostały harmonogram;
- dostępności skrócenia okresu kredytowania na obecnym etapie oraz warunków takiej zmiany.
Nie zamierzam rezygnować z niewypłaconych transz ani zamykać całej umowy. Proszę o informację, czy planowana kwota może zostać potraktowana jako całkowita spłata uruchomionego zadłużenia i jakie byłyby tego skutki.
W zakresie objętym art. 38 ust. 2–3 ustawy o kredycie hipotecznym proszę o przekazanie informacji o kosztach wraz z założeniami na trwałym nośniku.
[Imię i nazwisko]
Po odpowiedzi złóż właściwą dyspozycję oficjalnym kanałem. Zachowaj potwierdzenie wykonania i porównaj kapitał przed operacją oraz po niej. Sprawdź także nowy harmonogram i pozostałe warunki wypłat.
Jeżeli rozliczenie się nie zgadza, wskaż w reklamacji konkretną datę, kwotę oraz różnicę. Poproś o historię rozliczenia kapitału, odsetek i opłat. Po wykorzystaniu postępowania reklamacyjnego można sprawdzić możliwość interwencji Rzecznika Finansowego.
Masz podobne doświadczenie? Opisz je na forum kredytowym. Podaj bank, rok zawarcia umowy, etap wypłat i przybliżone kwoty. Nie publikuj danych logowania, numeru PESEL, pełnego numeru umowy ani niezanonimizowanych dokumentów.
Najczęstsze pytania o nadpłatę hipoteki w karencji
Czy mogę nadpłacać kapitał, chociaż płacę tylko odsetki?
Dla umów objętych ustawą punktem wyjścia jest prawo do wcześniejszej spłaty w każdym czasie. Sprawdź sposób wykonania operacji, jej koszty i wpływ na dalszą obsługę kredytu. Karencja w zwykłej spłacie kapitału nie jest tym samym co ustawowy zakaz wcześniejszej spłaty.
Czy nadpłata zmniejszy kwotę ostatniej transzy?
Nie przyjmuj takiego automatyzmu. Nadpłata dotyczy wypłaconego zadłużenia. Kwotę pozostałą do uruchomienia i zasady dalszych wypłat potwierdź oddzielnie. Jeżeli chcesz zmniejszyć finansowanie, zapytaj o rezygnację z niewypłaconej kwoty.
Czy mogę spłacić całe aktualne saldo i nadal korzystać z kolejnych transz?
Przed takim działaniem uzyskaj pisemne stanowisko banku dotyczące Twojej umowy. Całkowite rozliczenie uruchomionego zadłużenia może mieć inne skutki niż zwykła częściowa nadpłata. Nie zakładaj możliwości automatycznego ponownego uruchomienia zamkniętego finansowania.
Czy rata odsetkowa powinna od razu zmniejszyć się o stałą kwotę?
Nie. Liczy się data zmniejszenia kapitału, długość okresu, oprocentowanie i ewentualne kolejne wypłaty. Pierwsza płatność może obejmować odsetki zarówno sprzed nadpłaty, jak i po niej.
Czy mogę nie płacić najbliższej raty po nadpłacie?
Sama nadpłata nie jest potwierdzeniem takiej zmiany. Zapewnij środki na należność wynikającą z aktualnego harmonogramu, chyba że bank potwierdzi inne rozliczenie.
Co z kredytem z dopłatą lub gwarancją państwową?
Sprawdź dodatkowe warunki właściwego programu i umowy. Ten poradnik nie ustala wpływu nadpłaty na konkretne dopłaty, gwarancje ani spłatę rodzinną.
Źródła i metodologia
Materiał przygotowano redakcyjnie z pomocą sztucznej inteligencji na podstawie źródeł pierwotnych sprawdzonych 11 listopada 2026 r. Podstawą prawną są w szczególności art. 38–40 i art. 85 ustawy o kredycie hipotecznym. Korzystano z tekstu ujednoliconego udostępnionego przez Sejm, oznaczonego datą 8 października 2026 r.
Informacje bankowe opisują wskazane publiczne instrukcje, a nie warunki wszystkich umów. Odpowiedź ING z 2022 r. została wyraźnie oznaczona jako historyczna. Przykłady liczbowe są autorskie, uproszczone i nie zawierają prognozy stóp procentowych. Nie stanowią indywidualnej rekomendacji dotyczącej kwoty ani terminu nadpłaty.
- Ustawa o kredycie hipotecznym — aktualny tekst ujednolicony Sejmu.
- ING: jak spłacić i nadpłacić kredyt hipoteczny.
- ING: obsługa kredytu, rezygnacja z karencji i niewypłaconych transz.
- Społeczność ING: odpowiedzi przedstawiciela banku o nadpłacie w karencji, 2022 r..
- Rzecznik Finansowy: warunki złożenia wniosku o interwencję.