Nadpłaciłeś kredyt, żeby szybciej zakończyć jego spłatę. Po kilku dniach otwierasz nowy harmonogram: rata jest niższa, ale ostatnia płatność nadal przypada w tym samym roku. Czy bank źle rozliczył pieniądze, czy trzeba jeszcze coś zlecić?
Samo obniżenie raty po nadpłacie nie oznacza błędu. W części banków jest to standardowy sposób przeliczenia kredytu, a skrócenie okresu wymaga osobnej dyspozycji lub zmiany umowy. Jeśli jednak bank przyjął zlecenie skrócenia okresu i wykonał inną operację, sprawę trzeba wyjaśnić, a w razie nieprawidłowości zareklamować. [2][3][4]
Zacznij od czterech danych: kapitału pozostałego do spłaty, wysokości raty, liczby rat i daty ostatniej płatności. Następnie porównaj je z potwierdzeniem złożonej dyspozycji. Poradnik dotyczy przede wszystkim kredytu hipotecznego; procedury kredytów gotówkowych i ratalnych mogą być inne.
Dlaczego bank obniżył ratę zamiast skrócić okres?
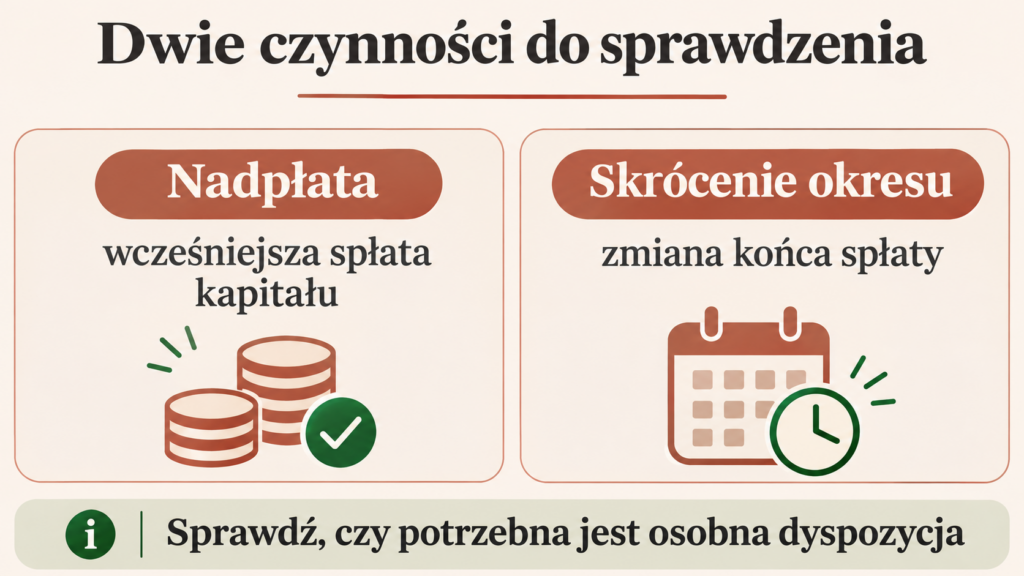
Nadpłata i ustalenie dalszego harmonogramu to powiązane, ale odrębne elementy obsługi. Pierwszy dotyczy wcześniejszej spłaty kapitału. Drugi określa, jak spłacisz mniejsze zadłużenie: przez dotychczasową liczbę miesięcy z niższą ratą czy w krótszym czasie przy odpowiednio ustalonej płatności.
Dlatego informacja „nadpłata wykonana” nie musi oznaczać „termin końca umowy został zmieniony”. Również samo wpisanie w tytule przelewu słów „skrócenie okresu” nie zastępuje wymaganej procedury. Znaczenie oznaczenia płatności opisujemy w poradniku o tytule przelewu i poprawianiu błędów.
Co pokazują instrukcje banków?
| Bank | Co wynika z publicznych materiałów? | Co sprawdzić dla swojej umowy? |
|---|---|---|
| ING Bank Śląski | Instrukcja nadpłaty przewiduje zmniejszenie raty. Bank osobno opisuje skrócenie okresu, w tym obsługę tej zmiany w Moim ING. | Dostępność właściwej funkcji, warunki zmiany i sposób jej zatwierdzenia |
| PKO Bank Polski | Materiał banku wskazuje, że nadpłata nie skraca okresu automatycznie; opisuje odrębny aneks do skrócenia spłaty. | Wymagany wniosek, aneks, koszt i termin skuteczności |
| VeloBank | Bank zaleca zaznaczenie skrócenia okresu w dyspozycji częściowej wcześniejszej spłaty; wskazuje możliwość dodatkowych formalności. | Treść zlecenia, wymagane dokumenty i sposób zmiany harmonogramu |
Źródła: oficjalne materiały banków sprawdzone 14 listopada 2026 r. [2][3][4] Nie są to jednak pełne warunki każdej historycznej umowy tych instytucji.
Praktyczny wniosek: nie przenoś sposobu obsługi znajomego na własny kredyt. Nawet w jednym banku znaczenie może mieć produkt, rok zawarcia umowy i kanał złożenia zlecenia. Poproś o wskazanie zasad właściwych dla Twojej umowy.
Jak sprawdzić, co rzeczywiście wykonano po nadpłacie?
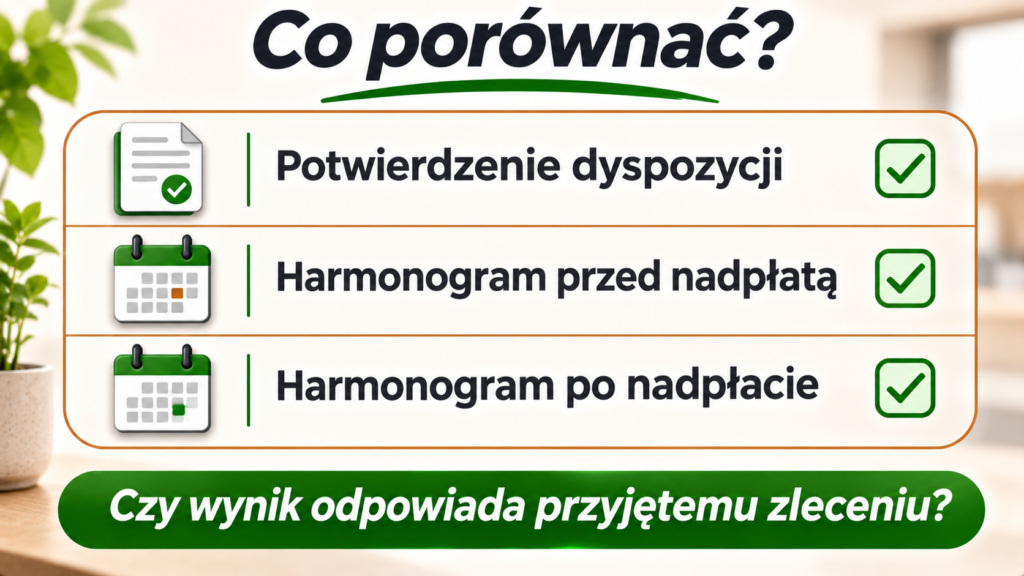
Pobierz harmonogram sprzed operacji, aktualny harmonogram oraz potwierdzenie dyspozycji. Sam wyciąg z rachunku potwierdza pobranie pieniędzy, ale nie zawsze pokazuje ich podział na kapitał, odsetki i inne należności.
| Element do porównania | Co pozwala ustalić? |
|---|---|
| Kapitał przed operacją i po niej | Czy oraz o ile zmniejszyło się zadłużenie kapitałowe |
| Kwota zaliczona na wcześniejszą spłatę | Czy całość wskazanej sumy trafiła na kapitał |
| Data rozliczenia | Od kiedy uwzględniono niższe zadłużenie |
| Nowa rata i liczba płatności | Jaki wariant harmonogramu zastosowano |
| Data ostatniej raty | Czy faktycznie zmieniono końcowy termin spłaty |
| Potwierdzona treść dyspozycji | Czy rezultat odpowiada przyjętemu zleceniu |
Sprawdź także, czy oglądasz już dokument uwzględniający operację. Datę zlecenia, wykonania i udostępnienia nowego planu trzeba odróżnić. Znaczenie dat omawia poradnik o nadpłacie kredytu hipotecznego w weekend.
Trzy sytuacje wymagające różnych działań
- Kapitał spadł, rata zmalała, termin się nie zmienił, a nie składałeś osobnej dyspozycji skrócenia. Ustal warunki zmiany na przyszłość. Sam odmienny od oczekiwań rezultat nie przesądza o błędzie banku.
- Masz potwierdzenie przyjęcia skrócenia okresu, ale wynik jest inny. Poproś o wyjaśnienie statusu i podstawy rozliczenia. Jeżeli zlecenie wykonano nieprawidłowo, złóż reklamację.
- Zmniejszyły się rata i liczba miesięcy, ale inaczej niż w kalkulatorze. Porównaj założenia: oprocentowanie, saldo, datę, rodzaj rat oraz docelową wysokość płatności. Różnica między symulacją a harmonogramem sama nie dowodzi błędu.
Jak zmienić obniżenie raty na skrócenie okresu?
Po rozliczonej nadpłacie nadal warto zapytać o dostępne skrócenie okresu kredytowania. Nie zakładaj jednak, że polega to na cofnięciu przelewu i ponownym wysłaniu tych samych pieniędzy. Zmiana dalszego harmonogramu może być obsługiwana jako osobna czynność.
Przygotuj numer umowy, datę i kwotę nadpłaty oraz oba harmonogramy. Następnie przejdź przez następujące kroki:
- Ustal status operacji. Zapytaj, czy nadpłata jest już ostatecznie rozliczona i jaki kapitał pozostał.
- Wskaż oczekiwany rezultat. Chodzi o wcześniejszy koniec spłaty przy racie ustalonej np. w pobliżu poprzedniej wysokości, z uwzględnieniem aktualnego oprocentowania.
- Poproś o warunki zmiany. Ustal, czy wystarczy dyspozycja, czy potrzebny jest aneks i kto ma go zaakceptować.
- Sprawdź opłaty i terminy. Zapytaj również, czy preferencyjna procedura zależy od czasu, który upłynął od nadpłaty.
- Otrzymaj symulację. Porównaj nową datę końca, wysokość i liczbę rat oraz przewidywane dalsze odsetki.
- Zatwierdź właściwą zmianę. Zachowaj potwierdzenie jej skuteczności, a później sprawdź nowy harmonogram.
Zmiana na przyszłość i poprawienie wcześniejszego błędu to dwie różne sprawy. Jeśli prawidłowo wybrałeś obniżenie raty, a dopiero później zmieniłeś zdanie, nie wynika z tego automatycznie obowiązek przeliczenia kredytu wstecz. Jeśli bank nie wykonał przyjętego zlecenia, wskaż w reklamacji datę, treść dyspozycji i oczekiwany sposób korekty.
Czy bank może pobrać opłatę za zmianę?
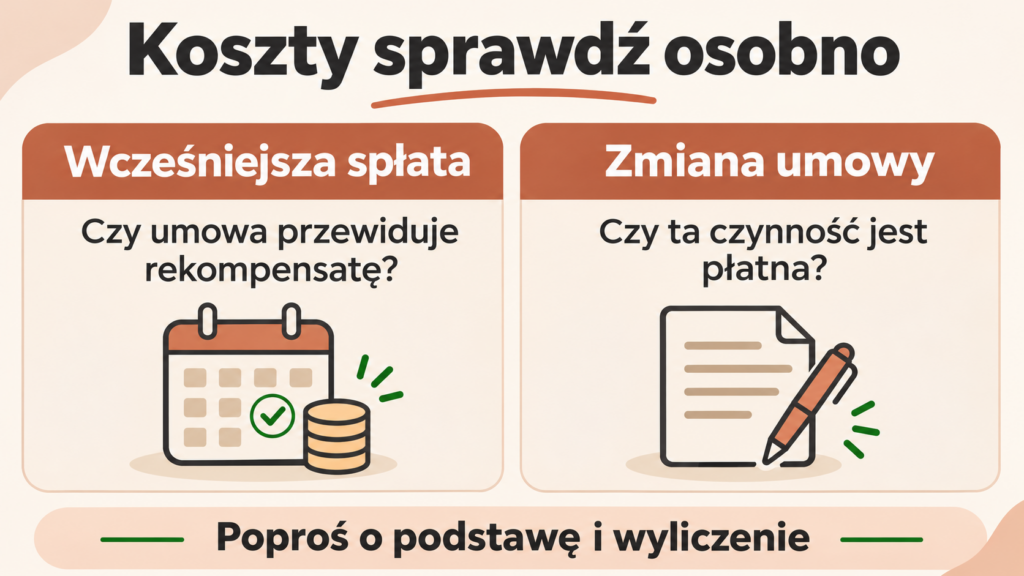
Oddziel koszt wcześniejszej spłaty od kosztu dodatkowej zmiany umowy. Komunikat „nadpłata bez prowizji” nie wyjaśnia jeszcze warunków wszystkich późniejszych czynności. Jednocześnie sama nazwa opłaty w odpowiedzi banku nie przesądza, że naliczono ją prawidłowo.
Poproś o konkretną podstawę: postanowienie umowy, właściwą tabelę opłat i pozycję dotyczącą danej usługi. Ustal, czy bank nalicza rekompensatę za wcześniejszą spłatę, opłatę za aneks czy inny koszt. Przy reklamacji błędnego wykonania dyspozycji zakwestionuj również koszty będące skutkiem tego błędu.
Nie przenoś więc hasła „po trzech latach wszystko jest bezpłatne” na każdą umowę i każdą zmianę. Różnice między konstrukcjami kredytów opisujemy szerzej w tekście stałe czy zmienne oprocentowanie kredytu hipotecznego.
Siedem dni roboczych — na informację, nie na każdy aneks
Art. 38 ustawy pozwala wystąpić o informację o kosztach wcześniejszej spłaty. Bank przekazuje ją wraz z założeniami na trwałym nośniku w ciągu siedmiu dni roboczych. To nie jest uniwersalny termin wykonania nadpłaty ani zatwierdzenia każdej zmiany okresu kredytowania. Przyjęcie wcześniejszej spłaty nie może być uzależnione od wcześniejszego udzielenia tej informacji. [1]
Opisane reguły ustawowe odnoszą się do umów objętych ustawą o kredycie hipotecznym, zawieranych od 22 lipca 2017 r. Przy wcześniejszych umowach trzeba sprawdzić właściwe przepisy i dokumenty; znaczenie mają przepisy przejściowe, w tym art. 85 ust. 2. [1]
Czy obniżenie raty oznacza utratę oszczędności? Przykład
Nie. Jeżeli nadpłata rzeczywiście zmniejszyła kapitał, przyszłe odsetki są liczone od niższego zadłużenia zgodnie z zasadami umowy. Różnica między wariantami polega m.in. na tym, ile pieniędzy przeznaczasz później na spłatę i jak szybko maleje pozostały kapitał.
Przyjmijmy wyłącznie do obliczeń:
- 300 000 zł aktualnego kapitału i 240 miesięcy pozostałych do spłaty;
- raty równe;
- nominalne oprocentowanie 6% rocznie, niezmienne przez cały model;
- miesięczną stopę równą 6% ÷ 12;
- jednorazową nadpłatę 30 000 zł, w całości zaliczoną na kapitał przed pierwszym modelowym miesiącem;
- płatności na koniec kolejnych miesięcy;
- brak opłat, ubezpieczeń, zaległości, kolejnych wypłat i dodatkowych nadpłat.
| Wariant | Kapitał po ewentualnej nadpłacie | Dalsza miesięczna rata | Pozostała liczba płatności | Suma przyszłych odsetek |
|---|---|---|---|---|
| Bez nadpłaty | 300 000 zł | ok. 2 149,29 zł | 240 | ok. 215 830 zł |
| Nadpłata i obniżenie raty | 270 000 zł | ok. 1 934,36 zł | 240 | ok. 194 247 zł |
| Nadpłata i spłata w wysokości poprzedniej raty | 270 000 zł | ok. 2 149,29 zł; ostatnia płatność mniejsza | 199 | ok. 156 265 zł |
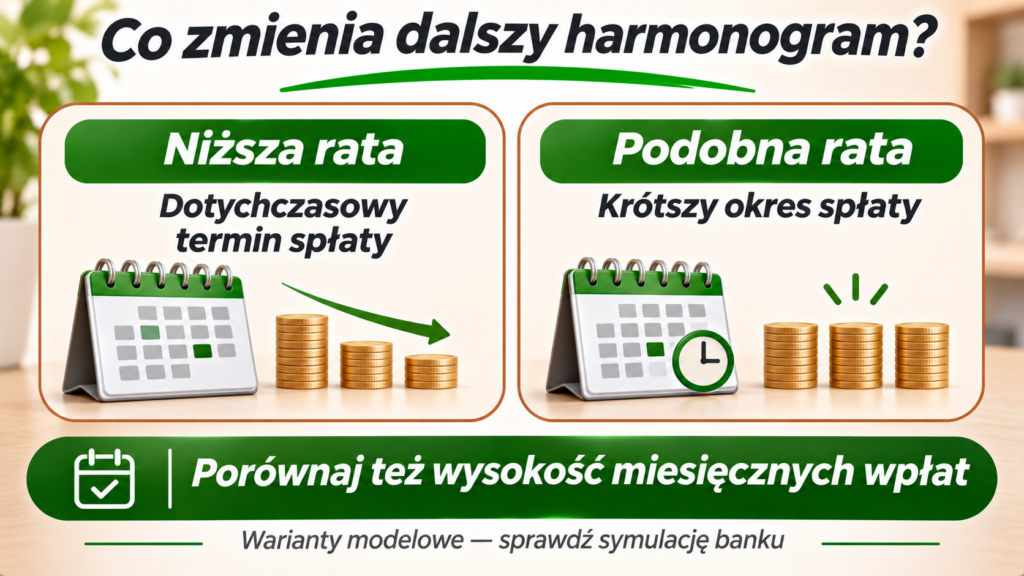
To wynik przyjętych założeń, a nie prognoza oprocentowania ani obietnica banku. Sześć procent jest wartością przykładową. W rzeczywistej umowie znaczenie mają zmiany stopy, sposób naliczania odsetek za dni, zaokrąglenia i termin operacji. Kwoty w tabeli zaokrąglono do prezentacji; ostatnia rata w skróconym wariancie jest mniejsza od pozostałych.
Ważne jest również uczciwe porównanie: osoba wybierająca krótszą spłatę przeznacza tu co miesiąc więcej pieniędzy niż osoba płacąca wyłącznie obniżoną ratę. Jeśli chcesz ocenić własne parametry, pomocniczo wykorzystaj kalkulator nadpłaty kredytu, a wynik porównaj z symulacją banku.
Czy można zostawić niższą ratę i nadal płacić tyle co wcześniej?
Można rozważyć wariant, w którym obowiązkowa rata jest niższa, a dodatkową kwotę regularnie przeznaczasz na wcześniejszą spłatę. Trzeba jednak potwierdzić sposób wykonywania kolejnych nadpłat, ich daty i koszty.
W naszym przykładzie pierwsza różnica między dawną a obniżoną ratą wynosi około 214,93 zł. Jeśli 1 934,36 zł pokrywa ratę, a kolejne 214,93 zł zostaje w tym samym terminie skutecznie przeznaczone na kapitał, łączna modelowa płatność wynosi około 2 149,29 zł.
Nie oznacza to ustawienia jednej stałej dodatkowej kwoty na zawsze. Jeżeli po kolejnych nadpłatach bank ponownie obniża ratę, różnicę do przyjętego miesięcznego budżetu trzeba aktualizować. Samo pozostawienie większej sumy na ROR nie gwarantuje nadpłaty.
Przy identycznym oprocentowaniu, tych samych kwotach i datach rzeczywistych spłat oraz braku różnic w kosztach przebieg spłaty kapitału może odpowiadać wariantowi krótszego harmonogramu. To wniosek z mechaniki obliczeń: odsetki zależą od zadłużenia i czasu, a nie od samej nazwy wybranej opcji.
Pozostaje jednak różnica organizacyjna. Po formalnym skróceniu okresu obowiązuje zmieniony plan. Przy niższej racie i dobrowolnych nadpłatach wcześniejsze zakończenie zależy od dalszych wpłat; końcowa data umowna może nadal pozostawać bez zmian do czasu odrębnej zmiany lub całkowitej spłaty.
Niższe zobowiązanie miesięczne może dawać elastyczność, ale pieniądze wpłacone na kapitał nie powinny zastępować rezerwy na bieżące wydatki. Szersze porównanie płynności i kosztów znajdziesz w poradniku czy warto nadpłacać kredyt hipoteczny.
Wniosek o skrócenie okresu czy reklamacja? Gotowe wzory
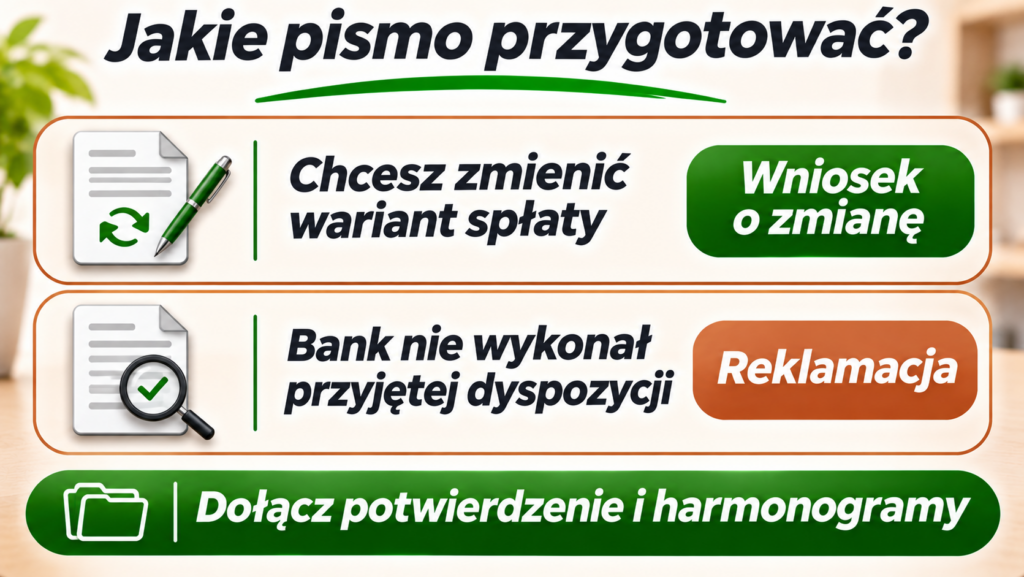
Wniosek o zmianę jest właściwy, gdy chcesz skorzystać z innego wariantu dalszej spłaty. Reklamacja służy zgłoszeniu zastrzeżeń, np. gdy bank nie wykonał przyjętej dyspozycji lub nieprawidłowo rozliczył operację. Nie trzeba od razu przypisywać bankowi błędu, jeśli nie znasz jeszcze statusu zlecenia.
Wzory uzupełnij zgodnie z dokumentami. Zwykła wiadomość z prośbą o warunki nie zastępuje zatwierdzenia zmiany w wymaganej formie ani podpisania aneksu, jeśli jest potrzebny.
Wniosek po nadpłacie, która obniżyła ratę
Temat: Skrócenie okresu po nadpłacie kredytu — umowa [numer]
Dzień dobry,
w dniu [data] dokonano częściowej wcześniejszej spłaty mojego kredytu hipotecznego w kwocie [kwota] zł. Po rozliczeniu operacji rata została obniżona do [kwota] zł, a końcowy termin spłaty pozostaje [data].
Chcę skrócić pozostały okres kredytowania. Proszę o przedstawienie wariantu z ratą w pobliżu [kwota] zł przy aktualnym oprocentowaniu i wskazanie wynikającej z niego daty ostatniej płatności.
Proszę o informację:
- czy zmianę można wykonać dyspozycją w bankowości elektronicznej, czy wymaga aneksu;
- jakie zgody i dokumenty są wymagane;
- jakie koszty dotyczą tej zmiany, z podaniem właściwej podstawy w umowie lub taryfie;
- od kiedy zmiana będzie skuteczna;
- czy znaczenie ma termin, który upłynął od nadpłaty;
- jaka będzie kwota najbliższej raty i kiedy otrzymam zaktualizowany harmonogram.
Proszę o przekazanie warunków i symulacji przed ostatecznym zatwierdzeniem przeze mnie zmiany.
[Imię i nazwisko]
[Dane pozwalające odnaleźć umowę]
Reklamacja niewykonania przyjętej dyspozycji
Temat: Reklamacja rozliczenia nadpłaty — umowa [numer]
Dzień dobry,
składam reklamację dotyczącą sposobu wykonania dyspozycji z dnia [data], numer [oznaczenie].
Zgodnie z potwierdzeniem przyjęta dyspozycja dotyczyła [dokładny opis, np. częściowej wcześniejszej spłaty ze skróceniem okresu]. Tymczasem harmonogram z dnia [data] wskazuje [opis różnicy: nowa rata, liczba płatności, data końca].
Proszę o sprawdzenie treści i statusu przyjętego zlecenia oraz wyjaśnienie przyczyny rozbieżności. Żądam rozliczenia operacji zgodnie z prawidłowo przyjętą dyspozycją.
Proszę o wskazanie kwoty zaliczonej na kapitał, daty rozliczenia oraz przedstawienie właściwego harmonogramu. Jeżeli stwierdzą Państwo błąd, proszę także o korektę odsetek i opłat wynikających z nieprawidłowego wykonania, z podaniem sposobu i daty przeliczenia.
Załączam [potwierdzenie dyspozycji, potwierdzenie operacji, harmonogramy].
Proszę o odpowiedź [wybrany dostępny sposób].
[Imię i nazwisko]
[Dane pozwalające odnaleźć umowę]
Ile czasu ma bank na odpowiedź na reklamację?
Co do zasady odpowiedź powinna zostać udzielona bez zbędnej zwłoki, nie później niż w ciągu 30 dni od otrzymania reklamacji. W sprawie szczególnie skomplikowanej termin może zostać wydłużony do 60 dni, z wymaganym poinformowaniem o przyczynach i dalszym terminie. Krótszych terminów dotyczących usług płatniczych nie należy automatycznie stosować do każdego sporu o harmonogram kredytu. [5]
Od 13 lutego 2026 r. instytucje finansowe mają obowiązek przyjmowania reklamacji również w formie elektronicznej. Skorzystaj z kanału wskazanego przez bank i zachowaj potwierdzenie otrzymania zgłoszenia. Termin reklamacyjny nie jest automatycznie terminem zatwierdzenia nowego aneksu zamawianego na przyszłość. [5]
Jeżeli odpowiedź nie rozwiązuje sporu albo termin upłynął bez wymaganej reakcji, możesz sprawdzić możliwość interwencji Rzecznika Finansowego. Potrzebne będą dokumenty dotyczące reklamacji i samego rozliczenia. Interwencja nie gwarantuje przyjęcia każdej proponowanej zmiany umowy. [6]
Co sprawdzić w nowym harmonogramie?
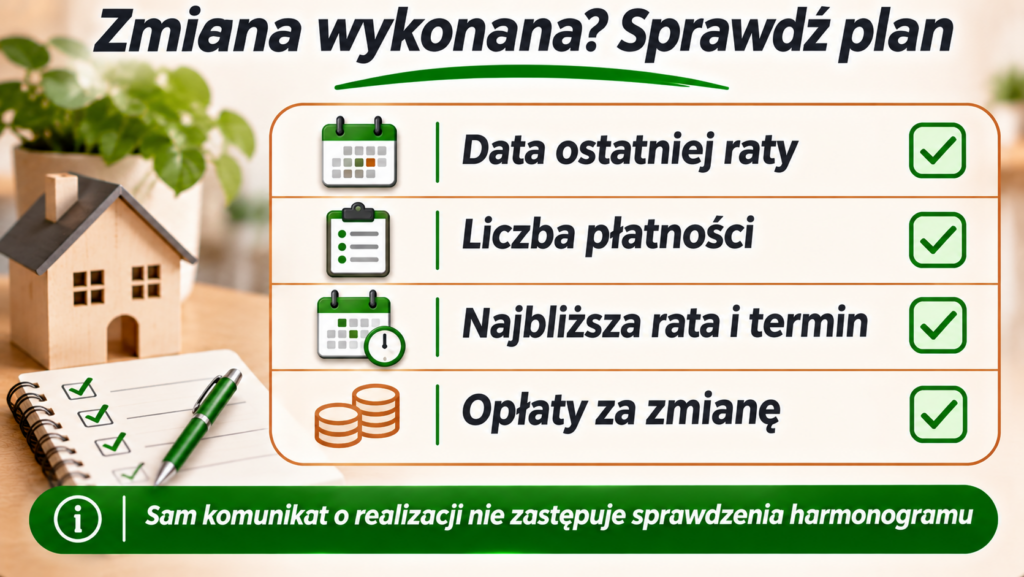
Po skutecznej zmianie nie poprzestawaj na komunikacie „wniosek zrealizowany”. Sprawdź datę ostatniej raty, liczbę płatności, bieżące saldo, wysokość najbliższej raty i ewentualne opłaty. Porównuj dokumenty przy tych samych założeniach oprocentowania.
Najbliższa rata może wymagać dodatkowego wyjaśnienia, jeśli w tym samym czasie zmieniła się stopa, dzień płatności albo zakończył się inny etap kredytu. Przy zmianie terminu pomocny będzie tekst o tym, dlaczego po zmianie dnia spłaty rata może wzrosnąć.
Do czasu skutecznego ustalenia innego planu nie pomijaj płatności wymaganej przez aktualnie obowiązujące warunki. Nadpłata sama nie oznacza przerwy w pobieraniu rat. Jeżeli bank i Ty wykonaliście równolegle dwie płatności, ustal ich rozliczenie według poradnika o podwójnej spłacie raty kredytu.
Najczęstsze pytania po obniżeniu raty zamiast skrócenia okresu
Czy bank musi automatycznie skrócić okres po każdej nadpłacie?
Nie należy przyjmować takiej ogólnej zasady. Sprawdź warunki produktu i złożoną dyspozycję. Oficjalne instrukcje banków pokazują, że skrócenie okresu bywa obsługiwane osobno.
Czy mogę zmienić wariant po kilku tygodniach?
Zapytaj bank o możliwość zmiany, koszty i wymagany tryb. Upływ czasu może mieć znaczenie dla konkretnej procedury lub preferencyjnych warunków. Nie ma jednej wspólnej dla wszystkich banków zasady, że po określonej liczbie dni zmiana jest zawsze darmowa albo niemożliwa.
Czy bank musi zachować dokładnie dawną ratę?
Nie zakładaj tego bez potwierdzenia. Ustal oczekiwaną wysokość i sposób skrócenia okresu. Zmiana oprocentowania, zaokrąglenia lub mniejsza ostatnia rata mogą powodować różnice. Symulację porównuj przy identycznych parametrach.
Czy skrócenie okresu gwarantuje, że rata już nigdy nie wzrośnie?
Nie. Zmiana liczby miesięcy sama nie zamienia zmiennego oprocentowania w stałe ani nie przedłuża okresu stałej stopy. Przy przyszłym przeliczeniu oprocentowania rata może ulec zmianie.
Czy mogę skrócić okres przed wypłatą ostatniej transzy?
Wcześniejsza spłata kapitału, zmiana końcowego terminu i zakończenie karencji to odrębne sprawy. Warunki ich obsługi ustal dla swojego etapu kredytu. Szczegóły opisujemy przy nadpłacie kredytu w okresie karencji.
Jeżeli nie potrzebujesz części środków, które pozostają do wypłaty, sprawdź także rezygnację z ostatniej transzy kredytu hipotecznego. Rezygnacja z niewypłaconej kwoty nie jest nadpłatą już wykorzystanego kapitału.
Czy poradnik można zastosować do kredytu gotówkowego?
Możesz wykorzystać sposób porównania dokumentów i rozróżnienie między wnioskiem a reklamacją. Nie przenoś jednak automatycznie procedury hipoteki, zasad opłat ani podstaw prawnych na inny produkt.
Jeśli chcesz porównać doświadczenia, opisz przypadek na forum kredytowym. Podaj bank, rodzaj kredytu, rok umowy i to, jaka dyspozycja została potwierdzona. Nie publikuj numeru PESEL, danych logowania, pełnego numeru umowy ani dokumentów ujawniających dane osobowe.
Źródła i metodologia
Materiały banków i instytucji sprawdzono 14 listopada 2026 r. Opis bankowej procedury jest przykładem z publicznej instrukcji, a nie zapewnieniem identycznej obsługi każdej umowy. Podstawę prawną wcześniejszej spłaty oddzielono od zasad zmiany dalszego harmonogramu.
Przykład liczbowy jest obliczeniem redakcyjnym dla miesięcznych rat równych. W wariancie krótszej spłaty utrzymano modelową ratę sprzed nadpłaty i uwzględniono mniejszą płatność końcową. Wyniki dotyczą wyłącznie przyszłych odsetek przy podanych założeniach; nie obejmują historycznych kosztów ani prognoz stóp procentowych.
- Ustawa o kredycie hipotecznym — oficjalny tekst w ELI, w szczególności art. 38–40 i art. 85 ust. 2.
- ING Bank Śląski: jak spłacić i nadpłacić kredyt hipoteczny oraz obsługa posiadanego kredytu.
- PKO Bank Polski: nadpłata kredytu hipotecznego.
- VeloBank: obsługa kredytu hipotecznego.
- Rzecznik Finansowy: reklamacje i zmiany od 13 lutego 2026 r..
- Rzecznik Finansowy: wniosek o interwencję.
Poradnik ma charakter informacyjny. Ocena konkretnego rozliczenia wymaga umowy, przyjętej dyspozycji i historii operacji.