Data weryfikacji informacji: 30 września 2026 r. Tekst przygotowany z pomocą sztucznej inteligencji na podstawie dokumentów bankowych i materiałów instytucji publicznych wskazanych na końcu artykułu.
Spłacasz całe zadłużenie na karcie kredytowej, a kilka dni później sklep zwraca pieniądze za oddany zakup. W historii karty pojawia się uznanie, ale saldo konta osobistego pozostaje bez zmian. Czy trzeba zrobić przelew? Wydać pieniądze przy kolejnych zakupach? A może bank sam odda nadwyżkę?
Zwrot na spłaconą kartę kredytową może utworzyć nadpłatę, którą można rozliczyć zgodnie z procedurą banku. Najpierw trzeba jednak sprawdzić, czy zwracane pieniądze nie zostały już wykorzystane na pokrycie innych obciążeń. Przed wypłatą warto ustalić właściwy rodzaj dyspozycji i jej koszt.
Samo pojawienie się większej kwoty dostępnej na karcie nie oznacza jeszcze, że całość tych pieniędzy należy do Ciebie. Widok dostępnych środków może uwzględniać również niewykorzystany limit kredytowy.
Gdzie trafia zwrot ze sklepu po spłacie karty kredytowej?
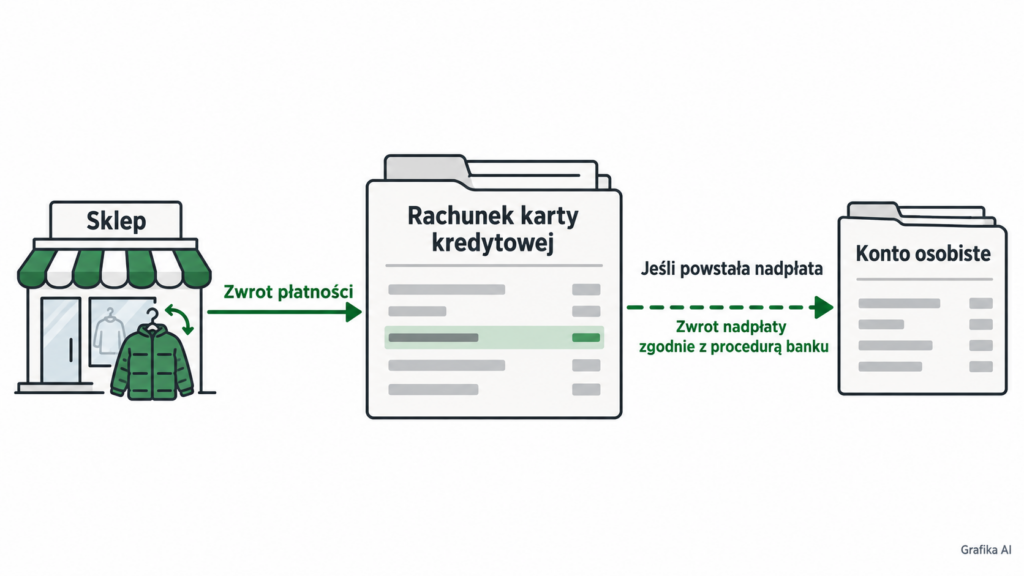
Jeżeli sklep zwraca płatność wykonaną kartą kredytową, rozliczenia szukaj przede wszystkim na rachunku tej karty. Konto osobiste, z którego wcześniej wysłałeś spłatę, jest odrębnym rachunkiem. Bank nie musi automatycznie przekierować na nie pieniędzy otrzymanych od sprzedawcy.
Przy ustawowym odstąpieniu konsumenta od umowy, na przykład przy objętym tym prawem zakupie internetowym, zasadą jest zwrot przy użyciu tego samego sposobu płatności. Inna metoda wymaga wyraźnej zgody konsumenta i nie może powodować dodatkowych kosztów. Wyjaśnia to UOKiK w informacji o skutkach odstąpienia od umowy. Wcześniejsza spłata karty sama w sobie nie zmienia sposobu rozliczenia zwrotu przez sklep.
W praktyce trzeba rozdzielić trzy zdarzenia:
| Zdarzenie | Co oznacza dla posiadacza karty? |
|---|---|
| Sklep potwierdził przyjęcie zwrotu towaru | Trwa rozliczenie zakupu; pieniądze nie muszą być jeszcze zaksięgowane w banku |
| Bank zaksięgował zwrot na rachunku karty | Kwota została uwzględniona w rozliczeniu tego rachunku |
| Bank wypłacił nadpłatę na konto osobiste | Nadwyżka została przekazana zgodnie z przyjętą dyspozycją lub zasadami zakończenia umowy |
Wiadomość „zwrot przyjęty” nie pozwala więc jeszcze stwierdzić, że na karcie istnieje nadpłata gotowa do wypłaty. Potrzebne jest sprawdzenie faktycznie zaksięgowanej operacji.
Czy większa kwota dostępna na karcie zawsze oznacza nadpłatę?
Nie. Dostępne środki mogą wzrosnąć również po spłacie wykorzystanego kredytu albo po zwolnieniu blokady związanej z nierozliczoną płatnością.
Blokada autoryzacyjna rezerwuje środki przed rozliczeniem transakcji. Jej usunięcie może zwiększyć kwotę dostępną do wydania, chociaż bank nie otrzymał nowego zwrotu od sklepu. Rozróżnienie blokady i rozliczonej operacji znajduje się między innymi w regulaminie kart kredytowych mBanku.
Dlatego sprawdź nazwę operacji, jej status i datę księgowania. Jeżeli aplikacja pokazuje jedynie zwiększony limit, zapytaj bank, czy przyczyną jest zaksięgowany zwrot, Twoja spłata czy zwolnienie blokady.
Kiedy zwrot na kartę tworzy nadpłatę, a kiedy tylko zmniejsza zadłużenie?
Nadpłata powstaje wtedy, gdy po rozliczeniu wpłat, zwrotów i obciążeń pozostaje nadwyżka ponad zadłużenie. Nie wystarczy sprawdzić, czy kilka dni wcześniej spłaciłeś poprzedni wyciąg. W międzyczasie mogłeś zapłacić kartą za kolejne zakupy.
Spłacenie całego wyciągu i brak bieżącego zadłużenia to zatem dwie różne informacje. Pierwsza dotyczy określonego rozliczenia, druga aktualnego stanu rachunku.
Przykład: ten sam zwrot, trzy różne wyniki
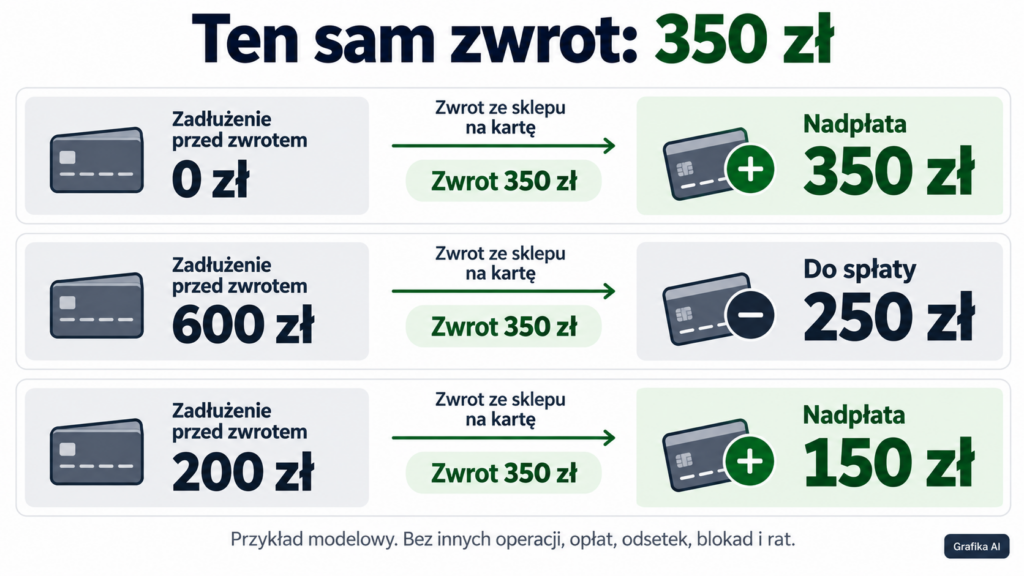
Załóżmy, że spłaciłeś 1200 zł zadłużenia z wyciągu. Następnie sklep zaksięgował zwrot 350 zł za jeden z zakupów.
Poniższe przykłady są modelowe. Wszystkie kwoty są w złotych. Pomijamy opłaty, odsetki, blokady, plany ratalne i pozostałe operacje.
| Sytuacja przed zaksięgowaniem zwrotu | Zwrot ze sklepu | Wynik rozliczenia |
|---|---|---|
| Nie masz już zadłużenia | 350 zł | Powstaje nadpłata 350 zł |
| Po spłacie zrobiłeś nowe zakupy za 600 zł | 350 zł | Zadłużenie zmniejsza się do 250 zł; nadpłata nie powstaje |
| Po spłacie zrobiłeś nowe zakupy za 200 zł | 350 zł | Po pokryciu 200 zł zadłużenia pozostaje nadpłata 150 zł |
W drugim przypadku sklep rzeczywiście oddał 350 zł. Kwota została jednak wykorzystana w rozliczeniu nowego zadłużenia. Nie jest jednocześnie wolną nadwyżką, którą można wypłacić bez ponownego skorzystania z kredytu.
W trzecim przypadku kwota do dalszego rozliczenia wynosi 150 zł. Gdybyś potraktował pełne 350 zł zwrotu jako własne środki dostępne do wypłaty, mógłbyś przeoczyć wykorzystanie części pieniędzy na nowe zakupy.
Kwota zwrotu od sprzedawcy i kwota aktualnej nadpłaty nie muszą być jednakowe.
Czy nadpłata zwiększa przyznany limit kredytowy?
Nie oznacza zmiany umowy o limit. Jeżeli bank przyznał Ci 5000 zł kredytu, pojawienie się własnej nadwyżki 350 zł nie jest decyzją o podwyższeniu limitu do 5350 zł.
Sposób prezentacji środków w aplikacji oraz możliwość wykorzystania nadpłaty zależą od produktu. Przykładowo regulamin kart kredytowych PKO BP przewiduje, że nadpłata zwiększa dostępne środki do wykonywania transakcji i nie jest oprocentowana. Nie należy jednak utożsamiać tego z formalnym zwiększeniem przyznanego kredytu.
Co zmieniają raty uruchomione na karcie?
Jeśli korzystasz z planu ratalnego, samo sprawdzenie bieżącego salda może nie wystarczyć. Część zobowiązania może być rozliczana według osobnego harmonogramu.
Na przykład regulamin Citi Handlowego przewiduje przeznaczanie wpłat przewyższających bieżące zadłużenie na spłatę zadłużenia z planów „Komfort”, zaczynając od najstarszego planu.
Przed wypłatą poproś zatem bank o potwierdzenie, czy wskazana kwota jest rzeczywistą nadpłatą możliwą do zwrotu, czy została przeznaczona na inne zobowiązanie.
Jeżeli zakup finansował osobny kredyt ratalny zawarty w sklepie, zastosowanie może mieć inny sposób rozliczenia. Tę sytuację opisujemy w poradniku o zwrocie części zakupów na raty i zmianie zadłużenia.
Jak odzyskać nadpłatę z karty kredytowej na konto osobiste?
Zacznij od ustalenia procedury zwrotu nadpłaty dla swojej karty. Nie wybieraj pierwszej dostępnej funkcji przelewu tylko dlatego, że pozwala wpisać numer konta osobistego.
Praktycznie warto wykonać cztery kroki:
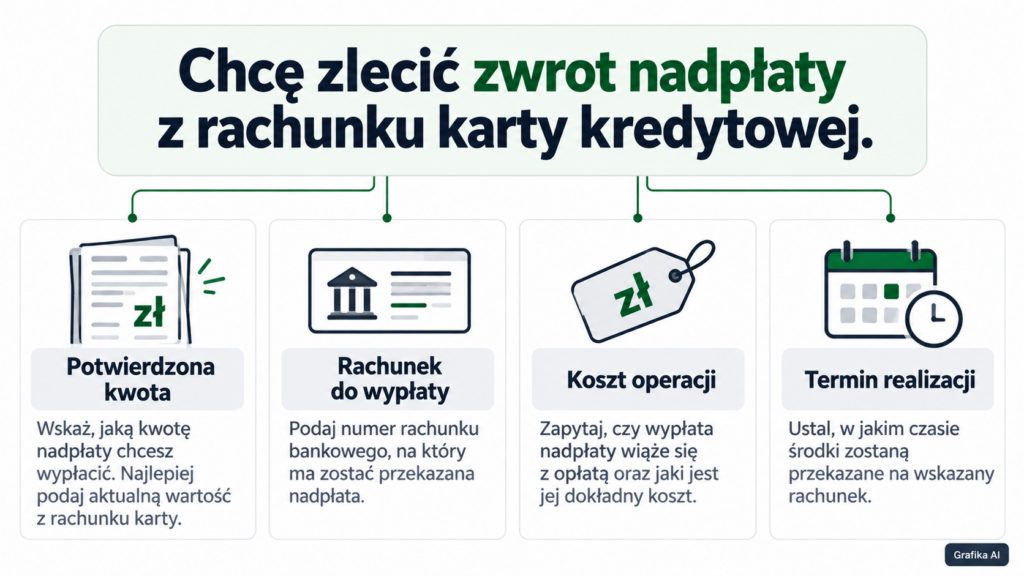
- Potwierdź zaksięgowanie zwrotu. Sprawdź kwotę, datę i opis sprzedawcy na rachunku karty.
- Ustal wysokość nadpłaty możliwej do wypłaty. Uwzględnij nowe zakupy, opłaty, blokady i ewentualne raty.
- Zapytaj o właściwą dyspozycję oraz koszt. Użyj określenia „zwrot nadpłaty z rachunku karty kredytowej”.
- Zachowaj potwierdzenie. Powinno pozwalać ustalić przyjętą kwotę, rachunek odbiorcy i termin realizacji.
W niektórych bankach sprawę można załatwić przez wiadomość w bankowości internetowej, w innych przez infolinię lub placówkę. Dostępny kanał powinien wynikać z zasad obsługi konkretnego produktu.
Dobrym przykładem jest Citi Handlowy. Regulamin wskazuje możliwość zgłoszenia sposobu zwrotu między innymi przez zakładkę Kontakt w Citibank Online, CitiPhone lub oddział. Przewiduje też wyłączenie prowizji za transakcję szczególną dla dyspozycji zwrotu nadpłaty złożonej w opisanym trybie.
To pokazuje, dlaczego znaczenie ma nazwa i sposób wykonania operacji. Samo przekazanie pieniędzy na ten sam numer konta nie przesądza o identycznym koszcie.
Co napisać do banku?
Poniższą wiadomość możesz wykorzystać w bezpiecznym kanale kontaktu wskazanym przez bank. Uzupełnij pola i dostosuj ją do tego, co już potwierdziłeś w historii rachunku.
Dzień dobry,
na rachunku mojej karty kredytowej z końcówką [ostatnie cztery cyfry] zaksięgowano w dniu [data] zwrot od [nazwa sprzedawcy] w kwocie [kwota] zł. Wcześniej spłaciłem zadłużenie wynikające z wyciągu.
Proszę o potwierdzenie aktualnej nadpłaty możliwej do wypłaty, z uwzględnieniem pozostałych obciążeń, blokad i ewentualnych planów ratalnych.
Chcę zlecić zwrot tej nadpłaty na mój rachunek [numer rachunku]. Proszę wskazać właściwy sposób złożenia dyspozycji, jej koszt oraz termin realizacji.
Jeżeli zgłoszenie wymaga dodatkowej autoryzacji lub osobnego formularza, proszę o instrukcję.
Jeśli bank przyjmie dyspozycję, sprawdź następnie zarówno historię karty, jak i konto wskazane do wypłaty. Samo wysłanie wiadomości nie jest jeszcze potwierdzeniem wykonania przelewu.
Czy można wykorzystać nadpłatę przy kolejnych zakupach?
W produktach, których zasady na to pozwalają, nadpłata może zostać wykorzystana przy kolejnych płatnościach. Taką możliwość opisuje między innymi przywołany regulamin PKO BP.
Przed pozostawieniem pieniędzy sprawdź jednak opłaty związane z utrzymywaniem nadwyżki. Nie warto też robić nieplanowanych zakupów wyłącznie po to, aby wyzerować rachunek karty. Najpierw porównaj dostępne sposoby rozliczenia pieniędzy.
Czy bank może pobrać opłatę za wypłatę albo utrzymywanie nadpłaty?
Takie opłaty mogą występować, ale trzeba rozdzielić ich rodzaje. Inna pozycja taryfy może dotyczyć zwrotu nadpłaty, inna zwykłego przelewu z karty, a jeszcze inna pozostawienia dodatniego salda.
Zwykły przelew z karty może mieć prowizję
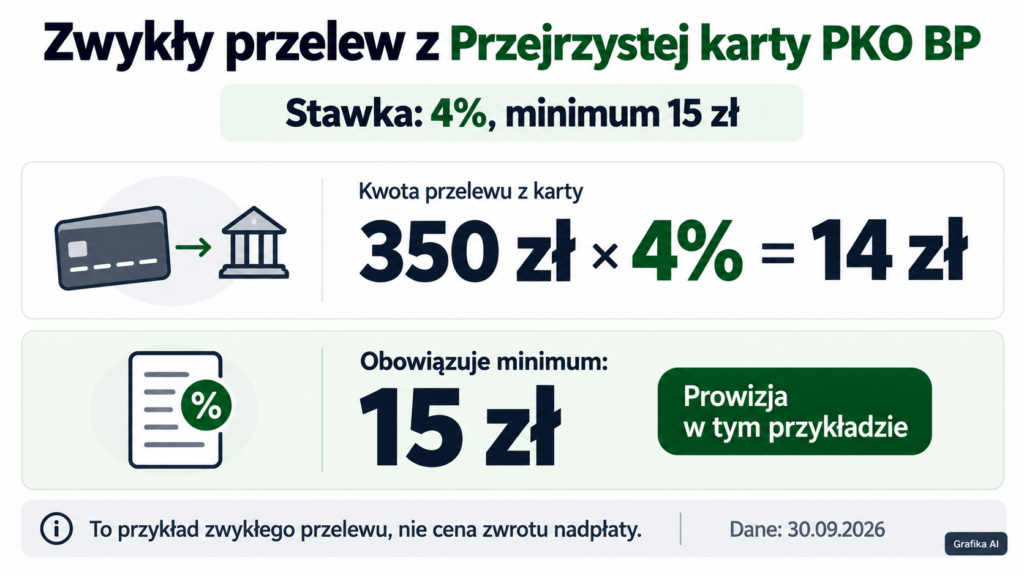
Na stronie Przejrzystej karty kredytowej PKO BP bank podaje prowizję za przelew w wysokości 4% wartości transakcji, minimum 15 zł. Taka sama stawka jest prezentowana dla wypłaty gotówki. To przykład kosztu zwykłej operacji kartowej, a nie deklaracja ceny odrębnej dyspozycji zwrotu nadpłaty.
Przy zwykłym przelewie 350 zł objętym taką stawką obliczenie wygląda następująco:
| Element obliczenia | Wynik |
|---|---|
| Kwota przelewu | 350 zł |
| 4% z 350 zł | 14 zł |
| Minimalna prowizja | 15 zł |
| Prowizja wynikająca z tej stawki | 15 zł |
Przykład służy pokazaniu mechanizmu prowizji minimalnej. Nie oznacza, że odzyskanie 350 zł nadpłaty w tym banku musi kosztować 15 zł. Właśnie dlatego należy wcześniej ustalić tryb zwrotu własnej nadwyżki.
Przy wypłacie z bankomatu również nie zakładaj bezpłatności tylko dlatego, że na rachunku są Twoje pieniądze. Sprawdź sposób kwalifikacji operacji oraz ewentualne koszty.
Pozostawienie nadpłaty także może kosztować
W tabeli opłat Citi Handlowego udostępnianej w dniu weryfikacji artykułu wskazano 20 zł miesięcznej opłaty za obsługę nadpłaty, naliczanej przy wystąpieniu w cyklu rozliczeniowym dodatniego salda równego lub wyższego niż 300 zł. Pozycja obejmuje między innymi kartę Citi Simplicity.
Nie jest to zasada całego rynku. To konkretny przykład pokazujący, że pozostawienie własnych środków na rachunku karty wymaga sprawdzenia taryfy.
Zwróć również uwagę na sposób opisania warunku. Jeżeli dokument mówi o wystąpieniu nadpłaty w cyklu, nie zakładaj, że znaczenie ma wyłącznie saldo w ostatnim dniu miesiąca. Poproś bank o wyjaśnienie, czy opłata została już naliczona i którego okresu dotyczy.
Czy zwrot zakupów może wpłynąć na opłatę za samą kartę?
Osobną kwestią jest zwolnienie z miesięcznej lub rocznej opłaty za kartę. Jeżeli zależy ono od wartości albo liczby płatności, sprawdź sposób uwzględniania zwrotów w zasadach Twojego produktu.
Wypłata nadpłaty nie rozstrzyga automatycznie tego rozliczenia. Szczegóły znajdziesz w poradniku bank pobrał opłatę za kartę mimo wykonanych płatności – co sprawdzić?.
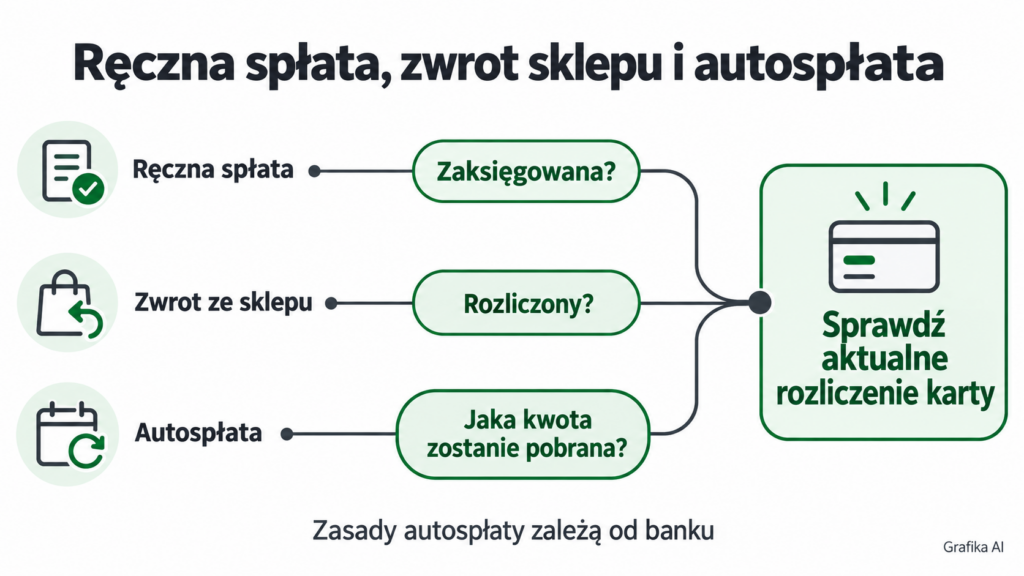
Czy zwrot ze sklepu zastępuje spłatę karty i wyłącza autospłatę?
Nie przyjmuj takiego założenia bez sprawdzenia rozliczenia w banku. Trzeba ustalić oddzielnie:
- aktualne zadłużenie na rachunku;
- kwotę wymaganą do spłaty z wystawionego wyciągu;
- kwotę, którą bank zamierza pobrać w ramach autospłaty.
Te wartości nie muszą być prezentowane w tym samym miejscu aplikacji ani aktualizowane w identyczny sposób.
Co zrobić, jeśli termin spłaty jest blisko, a zwrot jeszcze nie dotarł?
Sama zapowiedź sklepu nie daje podstawy do uznania wymaganej spłaty za wykonaną. Sprawdź w banku, jaka kwota pozostaje do zapłaty, i dopilnuj terminu.
Rozróżnij przy tym spłatę minimalną od pełnej kwoty wymaganej do zachowania okresu bezodsetkowego. Uregulowanie minimum może wystarczyć do uniknięcia zaległości w tej części, ale nie musi pozwalać uniknąć odsetek.
Jeżeli pieniądze od sklepu zostaną zaksięgowane później, trzeba będzie rozliczyć wynikające z tego saldo. Oczekiwanie na zwrot nie powinno zastępować sprawdzenia bieżących obowiązków wobec banku.
Czy ręczna spłata zatrzyma automatyczne pobranie pieniędzy?
Zależy to od zasad usługi. Regulamin mBanku obowiązujący od 25 czerwca 2025 r., udostępniany w aktualnym wykazie dokumentów, przewiduje pobranie ustalonej kwoty autospłaty także po dodatkowej spłacie ręcznej, z ograniczeniem wskazanym w regulaminie do kwoty zadłużenia z wyciągu.
Nie należy przenosić tego rozwiązania na wszystkie banki. W swoim banku zapytaj wprost: „Czy po mojej ręcznej spłacie i zaksięgowanym zwrocie zostanie jeszcze wykonana autospłata? Jeśli tak, w jakiej wysokości?”.
Nie wyłączaj usługi wyłącznie na podstawie przypuszczenia. Najpierw upewnij się, że wszystkie wymagane kwoty zostały rozliczone i wiesz, jak opłacisz kolejne zobowiązania.
Jeżeli autospłata została już wykonana, sprawdź jej wpływ na saldo. Możliwe, że wysokość nadpłaty zmieniła się ponownie i pierwotnie przygotowana dyspozycja wymaga aktualizacji.
Co zrobić, jeśli karta została już zamknięta?
Najpierw ustal, czy spłaciłeś zadłużenie, zastrzegłeś plastikową kartę, czy skutecznie zakończyłeś umowę o kartę kredytową. Są to różne zdarzenia.
Zerowe zadłużenie nie oznacza automatycznego zamknięcia limitu. Podobnie samo zastrzeżenie karty nie musi kończyć umowy. Jeśli otrzymałeś potwierdzenie jej rozwiązania, przekaż bankowi tę informację razem z danymi oczekiwanego zwrotu.
Procedura rozliczenia nadpłaty przy zakończeniu umowy może być opisana osobno. Przykładowo:
| Bank i dokument | Zasada dotycząca zakończenia umowy |
|---|---|
| PKO BP – regulamin kart kredytowych dla umów zawartych od 27 czerwca 2025 r. | Nadpłata istniejąca w dniu rozwiązania umowy ma zostać przekazana na konto klienta lub w inny uzgodniony sposób |
| Citi Handlowy – regulamin obowiązujący od 13 lutego 2026 r. | Bank przewiduje rozliczenie z klientem w ciągu 14 dni od wygaśnięcia umowy oraz określa kolejność wyboru rachunku do zwrotu nadpłaty |
Są to zasady tych dokumentów. Termin 14 dni z regulaminu Citi nie jest uniwersalnym terminem realizacji każdego zwrotu nadpłaty w dowolnym banku.
Jeżeli sklep wysłał pieniądze dopiero po zamknięciu produktu, poproś bank o ustalenie, czy zwrot został przyjęty i gdzie jest rozliczany. Nie zakładaj, że bank automatycznie zna numer Twojego nowego konta w innej instytucji.
Więcej o odnajdywaniu takiej operacji przeczytasz w artykule zwrot pieniędzy na nieaktywną kartę – co zrobić po wymianie karty lub zamknięciu konta?.
Osobno można sprawdzić aktualizację statusu produktu w historii kredytowej. Temu służy poradnik zamknięta karta kredytowa nadal widnieje w BIK – ile trwa aktualizacja i co zrobić?.
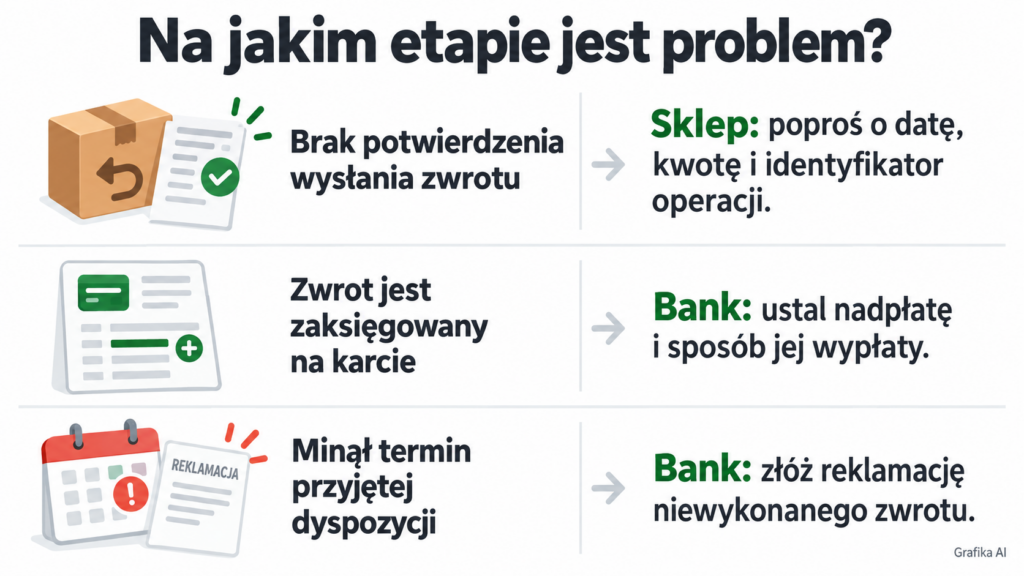
Kiedy złożyć reklamację dotyczącą nadpłaty?
Reklamacja może być potrzebna, gdy bank nie wyjaśnia rozliczenia, nie wykonał przyjętej dyspozycji w podanym terminie albo pobrał opłatę, z którą się nie zgadzasz.
Najpierw nazwij konkretny problem. Innego sprawdzenia wymaga brak zaksięgowanego zwrotu od sklepu, innego błędnie ustalona nadpłata, a jeszcze innego prowizja za wykonaną operację.
| Co się wydarzyło? | Co warto ustalić? |
|---|---|
| Sklep potwierdza zwrot, ale bank go nie odnajduje | Data, kwota i identyfikator operacji przekazane przez sprzedawcę oraz status zwrotu w banku |
| Zwrot widnieje na karcie, ale nie ma oczekiwanej nadpłaty | Jakie obciążenia zostały pokryte i jak obliczono aktualne saldo |
| Dyspozycja została przyjęta, lecz pieniądze nie dotarły | Termin realizacji, status zlecenia i poprawność rachunku odbiorcy |
| Pobrano prowizję | Rodzaj wykonanej operacji, pozycja taryfy i treść udzielonych wcześniej informacji |
| Pobrano opłatę za utrzymywanie nadpłaty | Warunek naliczenia, cykl rozliczeniowy i wysokość salda uwzględniona przez bank |
Jeśli kwestionujesz prowizję, samo stwierdzenie „to były moje pieniądze” może nie wyjaśniać całego sporu. Wskaż również, jaką dyspozycję składałeś i czy bank poinformował Cię o jej koszcie.
Wzór reklamacji niewykonanego zwrotu nadpłaty
Dzień dobry,
składam reklamację dotyczącą niewykonania dyspozycji zwrotu nadpłaty z rachunku mojej karty kredytowej z końcówką [ostatnie cztery cyfry].
Dyspozycja została przyjęta w dniu [data], pod numerem [numer zgłoszenia], na kwotę [kwota] zł. Wskazany termin realizacji upłynął w dniu [data]. Do dnia złożenia reklamacji pieniądze nie wpłynęły na wskazany rachunek.
Proszę o wyjaśnienie przyczyny opóźnienia, wskazanie aktualnego statusu dyspozycji oraz jej realizację. Jeśli przeszkodą jest zmiana wysokości nadpłaty, proszę o szczegółowe rozliczenie operacji, które na nią wpłynęły.
Proszę o odpowiedź [wybrany sposób odpowiedzi]. Załączam potwierdzenie przyjęcia dyspozycji oraz dokumenty dotyczące zwrotu.
Wzór dotyczy sytuacji, w której bank przyjął dyspozycję i podał termin. Jeżeli spór dotyczy innej kwestii, odpowiednio zmień opis i żądanie.
Ile bank ma czasu na odpowiedź?
Jak wyjaśnia Rzecznik Finansowy, reklamacje dotyczące usług płatniczych podlegają co do zasady terminowi 15 dni roboczych, z możliwością wydłużenia do 35 dni roboczych w przewidzianych przypadkach. Dla innych reklamacji finansowych zasadniczy termin wynosi 30 dni, a w szczególnie skomplikowanej sprawie może zostać wydłużony do 60 dni.
Właściwy tryb zależy od przedmiotu reklamacji. Bank powinien poinformować o przyczynach przedłużenia. Są to terminy odpowiedzi na reklamację, a nie ogólny czas wykonywania zwykłej dyspozycji wypłaty nadpłaty. Po reklamacji i otrzymaniu odpowiedzi albo upływie właściwego terminu można zwrócić się o pomoc do Rzecznika Finansowego.
Najczęstsze pytania o zwrot na spłaconą kartę kredytową
Czy pieniądze ze zwrotu powinny pojawić się na moim koncie osobistym?
Jeśli sklep zwraca transakcję kartową, sprawdź najpierw rachunek karty kredytowej. Przekazanie powstałej nadpłaty na konto osobiste może wymagać odrębnej dyspozycji albo rozliczenia według zasad zakończenia umowy.
Spłaciłem cały wyciąg. Dlaczego zwrot nie utworzył nadpłaty?
Po spłacie mogły pojawić się nowe zakupy, opłaty lub inne obciążenia. Zwrot mógł zmniejszyć właśnie to zadłużenie. Porównaj wszystkie operacje od dnia spłaty, zamiast sprawdzać wyłącznie pojedynczą kwotę otrzymaną od sklepu.
Czy mogę pomniejszyć spłatę o zwrot zapowiedziany przez sprzedawcę?
Sama zapowiedź nie wystarcza. Ustal, czy zwrot został zaksięgowany i jak bank uwzględnił go w kwocie wymaganej do zapłaty. Dopilnuj również zasad zachowania okresu bezodsetkowego.
Czy nadpłatę można wypłacić z bankomatu?
Możliwość wykonania wypłaty nie przesądza o jej opłacalności. Sprawdź prowizję i sposób rozliczenia operacji. Najpierw zapytaj bank o procedurę zwrotu nadpłaty na rachunek.
Czy bank płaci odsetki od nadpłaty na karcie?
Nie należy zakładać, że nadwyżka działa jak oszczędności na oprocentowanym koncie. Przywołane regulaminy PKO BP i Citi Handlowego wskazują brak oprocentowania nadpłaconych środków.
Czy opłata za utrzymywanie nadpłaty występuje w każdym banku?
Nie. Trzeba sprawdzić taryfę właściwą dla swojej karty. Opisana w artykule opłata Citi Handlowego jest przykładem konkretnego rozwiązania, a nie zasadą obowiązującą wszystkie karty kredytowe.
Jak długo trwa zwrot nadpłaty z karty kredytowej?
Termin zależy od procedury banku i sytuacji rachunku. Ustal go przy składaniu dyspozycji. Nie utożsamiaj go z czasem zwrotu pieniędzy przez sklep ani z terminem odpowiedzi na reklamację.
Czy trzeba zamknąć kartę, żeby odzyskać nadpłatę?
Zakończenie umowy nie jest ogólnym warunkiem zgłoszenia zwrotu nadpłaty. Sprawdź procedurę dostępną przy aktywnej karcie. Jeżeli chcesz również zrezygnować z produktu, potraktuj wypłatę nadwyżki i zakończenie umowy jako dwa elementy wymagające potwierdzenia.
Masz problem z rozliczeniem zwrotu?
Opisz swoją sytuację na Kredytowym Forum. Podaj bank, rodzaj karty, datę spłaty, datę zaksięgowania zwrotu oraz informację, czy później pojawiły się nowe zakupy.
Nie publikuj numeru karty, numeru rachunku ani dokumentów zawierających dane osobowe. Do omówienia mechanizmu rozliczenia wystarczą zanonimizowane kwoty i daty.
Źródła i sposób przygotowania artykułu
Artykuł dotyczy konsumenckich kart kredytowych. Przykłady liczbowe są modelowe i służą wyjaśnieniu rozliczenia. Nie przedstawiają historii konkretnych klientów ani indywidualnej decyzji banku.
Dokumenty sprawdzono 30 września 2026 r. Warunki mogą różnić się zależnie od rodzaju karty, daty zawarcia umowy, uruchomionych usług i wersji taryfy. Przy własnym rozliczeniu należy sprawdzić dokumenty obowiązujące dla posiadanego produktu.
Wykorzystane źródła:
- PKO Bank Polski – Przejrzysta karta kredytowa: opłaty, spłata i zakończenie umowy.
- PKO Bank Polski – regulamin kart kredytowych dla umów zawartych od 27 czerwca 2025 r..
- Citi Handlowy – regulamin kart kredytowych obowiązujący od 13 lutego 2026 r., w szczególności § 8.
- Citi Handlowy – tabela opłat i prowizji udostępniana jako obowiązująca od 5 marca 2026 r..
- mBank – aktualny wykaz regulaminów kart kredytowych, w tym regulamin obowiązujący od 25 czerwca 2025 r.
- UOKiK – skutki odstąpienia od umowy i sposób zwrotu płatności.
- Rzecznik Finansowy – składanie reklamacji i terminy ich rozpatrywania.
Materiał ma charakter informacyjny. Nie zastępuje sprawdzenia indywidualnego salda i potwierdzenia sposobu rozliczenia przez bank.