Kupujesz sprzęt na raty 0%, a sklep obiecuje opłacić pierwszą albo dwie pierwsze raty. Po zakupie pojawiają się dodatkowe pieniądze i chcesz od razu zmniejszyć zadłużenie. Wydaje się, że wcześniejsza spłata może przynieść wyłącznie korzyść. Przy promocji z ratą gratis trzeba jednak sprawdzić jeszcze jedną rzecz: jak dodatkowa wpłata zmieni świadczenie finansowane przez sklep.
Częściowa nadpłata może obniżyć wartość raty gratis, a całkowita spłata wykonana zbyt wcześnie może spowodować niespełnienie warunków promocji. Takie mechanizmy występują w sprawdzonych regulaminach RTV EURO AGD i Media Expert. Nie oznacza to jednak, że każda promocja działa identycznie. Znaczenie mają dokumenty przypisane do Twojego zakupu, daty płatności oraz sposób rozliczenia wpłaty przez bank.
Przed przelewem warto więc ustalić dwie kwestie: co bank zrobi z pieniędzmi oraz jak ta operacja wpłynie na korzyść przyznawaną przez organizatora promocji.
Stan informacji i weryfikacji źródeł: 30 października 2026 r.
Raty 0% i rata gratis — dwie różne korzyści
Przy zakupie ratalnym łatwo połączyć w jedno kilka odrębnych elementów. Tymczasem oprocentowanie kredytu, cena produktu i świadczenie promocyjne mogą wynikać z różnych dokumentów.
Raty 0% dotyczą warunków finansowania. Rata gratis oznacza dodatkową korzyść przyznawaną na zasadach określonych przez organizatora akcji.
W modelu, w którym sklep przelewa pieniądze na rachunek kredytu, bank nadal prowadzi harmonogram obejmujący wszystkie raty. Część należności ma zostać pokryta przez sklep. Nie należy samodzielnie odejmować jej od kwoty przelewu tylko dlatego, że w reklamie pojawiło się słowo „gratis”.
RTV EURO AGD wyjaśnia w swoim centrum pomocy, że organizatorem promocji jest sklep, dlatego informacja o ratach gratis nie musi znajdować się w umowie bankowej ani w harmonogramie. Potwierdzenie udziału w akcji jest przekazywane odrębnie.
Przygotowując się do nadpłaty, zbierz trzy rodzaje dokumentów:
| Dokument | Co powinien wyjaśniać? |
|---|---|
| Umowa kredytu i zasady jego obsługi | Jak wykonać częściową lub całkowitą spłatę i na jaki rachunek wpłacić pieniądze. |
| Aktualny harmonogram | Jakie kwoty i terminy obowiązują po dotychczasowych rozliczeniach. |
| Regulamin promocji i potwierdzenie udziału | Które raty finansuje sklep oraz jakie warunki trzeba spełnić, aby otrzymać świadczenie. |
Sama odpowiedź banku „może Pan wcześniej spłacić kredyt” nie rozstrzyga jeszcze, czy zachowasz pełną wartość promocji.
Co wynika z regulaminów RTV EURO AGD i Media Expert?
Do przygotowania tego poradnika sprawdzono konkretne dokumenty, a nie tylko hasła widoczne przy produktach.
Poniższe przykłady dotyczą akcji rozpoczętych 13 października 2026 r. i przedłużonych aneksami do 3 listopada 2026 r. Pokazują mechanizm rozliczenia. Przy zakupie z innego okresu trzeba odszukać właściwą wersję regulaminu.
| Sprawdzona promocja | Częściowa nadpłata zmieniająca harmonogram | Całkowita spłata przed rozliczeniem promocji |
|---|---|---|
| RTV EURO AGD: „2 raty gratis! 30 rat 0% RRSO 0%” | Świadczenie jest ustalane na podstawie nowego harmonogramu obowiązującego w dniu wymagalności raty objętej promocją. | Warunek udziału wyklucza całkowitą spłatę przed terminem płatności lub w dniu zapadalności rat objętych świadczeniem. |
| Media Expert: „Dwie raty gratis i 30 rat 0% na wybrane produkty objęte akcją” | Jeżeli wcześniejsze wpłaty zmienią harmonogram, świadczenie odpowiada ratom wynikającym z nowego harmonogramu. | Regulamin wymaga, aby klient nie spłacił całości kredytu przed terminem albo w dniu zapadalności pierwszej lub drugiej raty. |
Podstawą porównania są § 2 i § 4 wskazanych regulaminów.
To prowadzi do dwóch praktycznych wniosków.
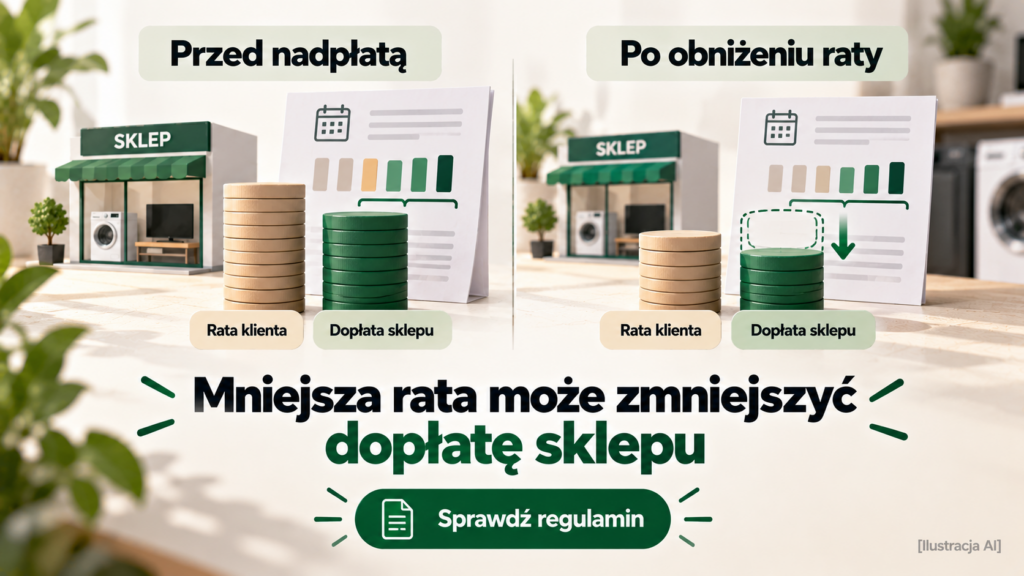
Po pierwsze, zmniejszenie miesięcznej raty nie musi oznaczać większej łącznej korzyści. Jeżeli sklep finansuje ratę w wysokości wynikającej z aktualnego harmonogramu, po nadpłacie może przekazać mniejszą kwotę.
Po drugie, nadpłata części kredytu i jego całkowite zamknięcie mogą wywoływać inne skutki promocyjne. Nie wystarczy więc zapytać ogólnie, czy „wcześniejsza spłata jest dozwolona”.
Zapisz regulamin dotyczący swojego zakupu. Strona aktualnej promocji może po pewnym czasie przedstawiać inną akcję, z innymi terminami i warunkami.
Czy do rat 0% zawsze stosuje się ustawę o kredycie konsumenckim?
Nie. To ważne zastrzeżenie, szczególnie przy poradach powołujących się automatycznie na prawo do wcześniejszej spłaty.
Art. 4 ust. 1 pkt 1 ustawy o kredycie konsumenckim wyłącza jej stosowanie do umów, w których konsument nie jest zobowiązany do zapłaty oprocentowania ani innych kosztów związanych z udzieleniem lub spłatą kredytu. Sam napis „oprocentowanie 0%” nie wystarcza do ustalenia, czy dana umowa spełnia ten warunek — trzeba sprawdzić wszystkie koszty.
Jeżeli umowa podlega ustawie, art. 48 zapewnia możliwość wcześniejszej spłaty całości lub części kredytu. Kredytodawca nie może uzależniać tego prawa od wcześniejszego poinformowania go przez konsumenta.
Przy całkowicie bezkosztowym finansowaniu sprawdź przede wszystkim postanowienia umowy i procedurę banku. Przykładowo Credit Agricole potwierdza możliwość wcześniejszej spłaty kredytu ratalnego, a przy spłacie częściowej wskazuje możliwość wyboru sposobu rozliczenia pieniędzy.
Ustalenie technicznego sposobu rozliczenia ma praktyczny cel: pozwala uniknąć sytuacji, w której pieniądze zostaną potraktowane inaczej, niż zakładałeś.
Osobną kwestią pozostają warunki świadczenia promocyjnego przyznawanego przez sklep.
Przykład: zakup za 6000 zł i dwie raty gratis
Najłatwiej zobaczyć różnicę na liczbach.
Poniższe wyliczenie jest przykładem modelowym, a nie ofertą konkretnego banku. Zakładamy:
- zakup i kredyt na 6000 zł;
- brak odsetek, prowizji i innych kosztów kredytu;
- 30 rat po 200 zł;
- finansowanie dwóch pierwszych rat przez sklep;
- spełnienie pozostałych warunków promocji.
Przykład nie uwzględnia wartości pieniądza w czasie ani ewentualnego oprocentowania oszczędności.
Wariant pierwszy: spłata zgodnie z harmonogramem
Sklep pokrywa dwie raty:
2 × 200 zł = 400 zł.
Klient płaci pozostałe 28 rat:
28 × 200 zł = 5600 zł.
Łącznie do banku trafia 6000 zł, z czego 400 zł finansuje sklep.
Wariant drugi: nadpłata 3000 zł przed pierwszą ratą
Załóżmy, że bank rozlicza wpłatę jako częściową wcześniejszą spłatę i pozostawia 30 terminów płatności. Pozostałe 3000 zł dzieli na raty po 100 zł.
To założenie przykładu — sposób przeliczenia własnego kredytu trzeba potwierdzić w banku.
Jeżeli regulamin wiąże wysokość świadczenia z nowym harmonogramem, sklep pokrywa:
2 × 100 zł = 200 zł.
Klient finansuje:
- 3000 zł nadpłaty;
- 28 rat po 100 zł, czyli 2800 zł.
Łącznie z własnych pieniędzy zapłaci 5800 zł.
Miesięczna rata jest niższa, lecz udział sklepu zmniejszył się o 200 zł. O tyle więcej klient pokrywa samodzielnie.
Wariant trzeci: całkowita spłata przed pierwszą ratą
Załóżmy, że warunkiem promocji jest brak całkowitej spłaty przed terminami wskazanymi w regulaminie, a klient zamyka kredyt wcześniej.
Jeżeli z tego powodu nie otrzyma świadczenia, sam finansuje całe 6000 zł. W porównaniu z wariantem pierwszym nie korzysta z 400 zł dopłaty sklepu.
Wariant czwarty: spłata po rozliczeniu obu rat gratis
Załóżmy, że:
- sklep opłacił obie raty po 200 zł;
- bank prawidłowo je zaksięgował;
- minęły terminy wymagane regulaminem;
- wcześniejsza spłata na tym etapie nie narusza pozostałych warunków promocji.
Do uregulowania pozostaje wtedy 5600 zł. Klient może zapytać bank o całkowite rozliczenie tej kwoty.
| Modelowy wariant | Kwota finansowana przez sklep | Łączna kwota finansowana przez klienta |
|---|---|---|
| Spłata zgodnie z harmonogramem | 400 zł | 5600 zł |
| Nadpłata obniżająca raty z 200 zł do 100 zł | 200 zł | 5800 zł |
| Całkowita spłata powodująca niespełnienie warunku promocji | 0 zł | 6000 zł |
| Całkowita spłata po prawidłowym rozliczeniu promocji | 400 zł | 5600 zł |
Tabela pokazuje znaczenie przyjętych założeń. Nie pozwala samodzielnie ustalić kwoty do zamknięcia konkretnego kredytu.
Czy skrócenie okresu spłaty pozwoli zachować ratę gratis?
Może dawać inny rezultat niż obniżenie miesięcznej raty, ale nie stanowi uniwersalnego sposobu zachowania promocji.
Trzeba ustalić:
- Czy bank umożliwia taki sposób rozliczenia nadpłaty.
- Czy kwoty rat objętych promocją rzeczywiście pozostaną bez zmian.
- Czy nie zmienią się ich terminy.
- Czy wpłata nie doprowadzi do całkowitego zamknięcia kredytu zbyt wcześnie.
- Jak organizator promocji potraktuje nowy harmonogram.
Credit Agricole rozróżnia w swojej procedurze zmniejszenie wysokości raty i skrócenie okresu umowy. Bank wskazuje też, że znaczenie może mieć rachunek, na który trafi nadpłata. Nie należy przenosić tej procedury automatycznie na inne instytucje.
Jeżeli nie wiesz, czy dodatkowa wpłata została uznana za nadpłatę, czy środki na przyszłe płatności, sprawdź poradnik o wpłacie kilku rat kredytu z góry.
Odrębną operacją jest również zmiana dnia spłaty kredytu. Przy promocji zależnej od dat nie warto zakładać, że przesunięcie terminu będzie obojętne dla rozliczenia świadczenia.
Kiedy można zamknąć kredyt po otrzymaniu raty gratis?
Nie ma jednej daty właściwej dla wszystkich promocji.
Przed całkowitą spłatą sprawdź trzy rzeczy:
Po pierwsze: czy zrealizowano wszystkie świadczenia. Przy dwóch ratach gratis zaksięgowanie pierwszej wpłaty sklepu nie oznacza jeszcze, że cała promocja została rozliczona.
Po drugie: czy minęły terminy określone w regulaminie. W przedstawionych wcześniej przykładach znaczenie ma także dzień zapadalności raty. Sam fakt, że pieniądze sklepu dotarły wcześniej, nie daje podstaw do pominięcia tego warunku.
Po trzecie: jaka kwota pozostała do całkowitej spłaty na wybrany dzień. Poproś bank o saldo po uwzględnieniu wpłat sklepu oraz własnych płatności.
Warto zadać pytanie odnoszące się do konkretnej daty:
Czy całkowita spłata kredytu w dniu [data], po zaksięgowaniu wszystkich rat finansowanych przez organizatora, wpłynie na przyznane świadczenie lub spowoduje obowiązek jego zwrotu? Proszę o wskazanie odpowiedniego postanowienia regulaminu.
Nie wystarczy ogólna informacja „promocja została przyznana”. Potrzebujesz potwierdzenia dotyczącego planowanej operacji.
Co sprawdzić przed wykonaniem przelewu?
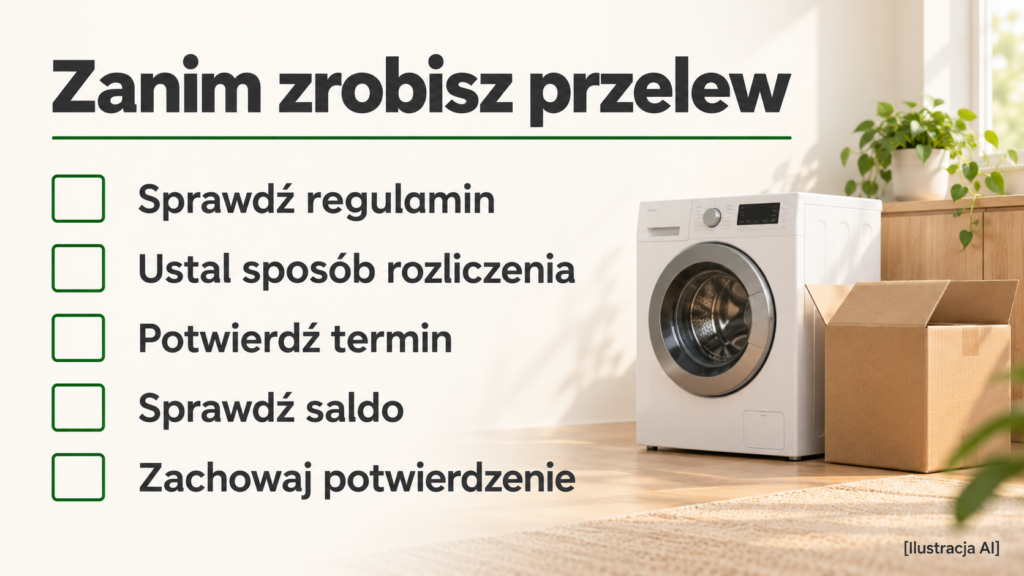
1. Odszukaj właściwą promocję
Sprawdź nazwę akcji, okres jej obowiązywania, wybrany wariant ratalny i potwierdzenie udziału. Zwróć uwagę, czy promocja obejmowała zakup internetowy, stacjonarny lub oba kanały.
Nie opieraj się wyłącznie na aktualnym banerze sklepu. Warunki zakupu sprzed kilku miesięcy mogą być inne.
2. Określ, jaki efekt chcesz osiągnąć
Powiedz bankowi wprost, czy chodzi o:
- częściową wcześniejszą spłatę ze zmniejszeniem rat;
- częściową spłatę ze skróceniem okresu;
- pozostawienie pieniędzy na kolejne raty;
- całkowite zamknięcie kredytu.
Są to różne oczekiwania. Samo wysłanie większej kwoty nie wyjaśnia bankowi wszystkich szczegółów Twojego zamiaru.
3. Potwierdź rachunek i sposób opisania wpłaty
Korzystaj z danych przekazanych przez bank w umowie lub bezpiecznym kanale obsługi.
Tytuł przelewu pomaga przyporządkować płatność, ale nie zastępuje wymaganej procedury ani nie naprawia błędnego numeru rachunku.
4. Ustal datę rozliczenia
Data zlecenia przelewu, wpływu pieniędzy i rozliczenia kredytu nie zawsze oznaczają ten sam moment.
Przy przelewie międzybankowym pomocniczo możesz sprawdzić, kiedy powinien dojść przelew. Taka informacja nie potwierdza jednak, kiedy bank przeliczy harmonogram lub zamknie kredyt.
5. Sprawdź efekt operacji
Po wykonaniu wpłaty zachowaj potwierdzenie i sprawdź saldo, harmonogram oraz status promocji.
Jeżeli korzystasz ze zlecenia stałego, dostosuj je do potwierdzonych nowych warunków spłaty. Przy problemie z automatycznym przelewem pomocny będzie poradnik: zlecenie stałe nie wykonało się przez brak środków — czy bank ponowi przelew?.
Nie usuwaj wszystkich przyszłych płatności wyłącznie na podstawie zlecenia nadpłaty. Najpierw upewnij się, czy zobowiązanie rzeczywiście zostało zamknięte.
Nadpłata już poszła, a rata gratis jest niższa. Co zrobić?
Zacznij od odtworzenia rozliczenia. Zbierz:
- pierwotny harmonogram;
- potwierdzenie nadpłaty;
- nowy harmonogram;
- regulamin promocji z okresu zakupu;
- potwierdzenie udziału w akcji;
- informację o kwocie przekazanej przez sklep.
Następnie ustal, skąd wynika różnica.
| Co się wydarzyło? | Co warto wyjaśnić? |
|---|---|
| Bank zmniejszył raty, a sklep dopasował świadczenie | Czy takie przeliczenie wynika z regulaminu i czy zastosowano właściwy harmonogram. |
| Bank rozliczył wpłatę inaczej niż wynikało z dyspozycji | Jaką operację faktycznie wykonano i czy możliwa jest korekta błędu. |
| Całkowita spłata nastąpiła przed terminem wymaganym w promocji | Który warunek organizator uznał za niespełniony i jakie są skutki dla świadczenia. |
| Sklep potwierdza przelew, ale bank go nie uwzględnił | Na jaki rachunek wysłano środki, kiedy dotarły i jak je przypisano. |
| Obie instytucje podają różne informacje | Która odpowiada za konkretną część rozliczenia i na jakich dokumentach opiera stanowisko. |
Nie ma gwarancji, że prawidłowo wykonaną nadpłatę uda się cofnąć. Możesz natomiast żądać wyjaśnienia rozliczenia i reklamować operację wykonaną niezgodnie z dyspozycją albo warunkami umowy.
Jeżeli odpowiedź organizatora jest niejasna, poproś o wskazanie konkretnego paragrafu i wyliczenia. Samo powołanie się na „zasady promocji” nie wyjaśnia, dlaczego przyznano określoną kwotę.
Spór z bankiem można skierować do Rzecznika Finansowego po przeprowadzeniu wymaganej procedury reklamacyjnej. W sporze konsumenckim dotyczącym organizatora promocji pomoc może zapewnić miejski lub powiatowy rzecznik konsumentów.
Czy przy wcześniejszej spłacie rat 0% dostanę zwrot prowizji?
Jeżeli nie zapłaciłeś prowizji ani innych kosztów kredytu, nie ma takiej opłaty do zwrotu.
Trzeba oddzielić:
- koszt finansowania;
- cenę produktu i dokupionych usług;
- kwotę finansowaną przez sklep w ramach promocji.
Przykładowo płatna rozszerzona ochrona sprzętu może zwiększać wartość zakupu finansowanego kredytem. Nie oznacza to automatycznie, że jej cena jest prowizją bankową podlegającą temu samemu rozliczeniu.
Jeżeli umowa jest objęta ustawą o kredycie konsumenckim i przewiduje koszty, wcześniejsza spłata może wiązać się z ich proporcjonalnym obniżeniem. Rzecznik Finansowy wskazuje również na obowiązek rozliczenia takiego kredytu w ciągu 14 dni od całkowitej wcześniejszej spłaty. To odrębne zagadnienie od świadczenia promocyjnego sklepu.
Więcej wyjaśnia poradnik o zwrocie prowizji po wcześniejszej spłacie kredytu lub pożyczki. Przy odpłatnej umowie orientacyjne wyliczenie możesz przygotować w kalkulatorze wcześniejszej spłaty kredytu.
Kalkulator zwrotu kosztów nie ustala, ile wyniesie rata gratis. Do tego potrzebne są zasady promocji i właściwy harmonogram.
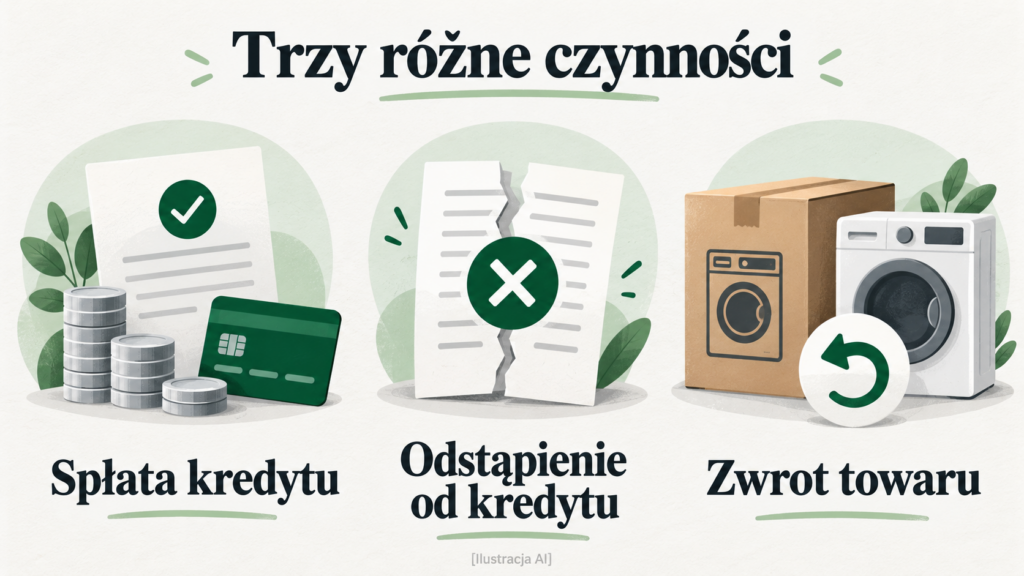
Wcześniejsza spłata, odstąpienie od kredytu i zwrot produktu
Te czynności mają różne cele.
Przy wcześniejszej spłacie regulujesz zobowiązanie przed terminem. Przy odstąpieniu od umowy kredytu korzystasz z odrębnego uprawnienia do wycofania się z tej umowy. Zwrot towaru dotyczy natomiast relacji ze sprzedawcą i wymaga ustalenia podstawy zwrotu.
Nie wybieraj formularza odstąpienia od kredytu tylko dlatego, że chcesz szybciej spłacić raty i zatrzymać kupiony sprzęt.
Jeżeli oddajesz jeden z kilku produktów finansowanych tą samą umową, sprawdź poradnik o zwrocie części zakupów na raty. Rozliczenie zwrotu może zmienić saldo i harmonogram, a przez to również wymagać ponownego sprawdzenia warunków promocji.
Gdy przyczyną problemu jest brak dostawy, właściwym punktem wyjścia będzie artykuł: towar kupiony na raty nie dotarł — czy trzeba spłacać kredyt?.
Gotowe pytania do banku i organizatora promocji
Poniższe wiadomości służą uzyskaniu informacji przed przelewem. Uzupełnij je danymi swojej umowy i wysyłaj przez oficjalne kanały obsługi.
Wiadomość do banku
Dotyczy umowy kredytu ratalnego nr [numer umowy].
Planuję wpłatę [kwota] zł w dniu [data]. Proszę o informację, jak zostanie rozliczona: jako częściowa wcześniejsza spłata, środki na przyszłe raty czy całkowita spłata kredytu.
Jeżeli wpłata zostanie rozliczona jako nadpłata, proszę o wskazanie dostępnych sposobów przeliczenia oraz wpływu operacji na wysokość i terminy dwóch najbliższych rat.
Proszę również o potwierdzenie właściwego rachunku, wymaganej dyspozycji oraz sposobu sprawdzenia, czy wpłaty organizatora promocji zostały uwzględnione w saldzie.
Jeżeli planowana kwota wystarcza do zamknięcia kredytu, proszę o potwierdzenie kwoty całkowitej spłaty na wskazany dzień.
Wiadomość do organizatora promocji
Dotyczy zamówienia nr [numer] i promocji [nazwa akcji].
Planuję częściową nadpłatę / całkowitą spłatę kredytu w kwocie [kwota] zł, w dniu [data].
Proszę o potwierdzenie, czy operacja wpłynie na prawo do raty gratis, wysokość świadczenia lub obowiązek zwrotu wcześniej przyznanej korzyści.
Proszę o wskazanie właściwego postanowienia regulaminu oraz wyjaśnienie, czy świadczenie jest obliczane według pierwotnego, czy aktualnego harmonogramu.
Proszę także o potwierdzenie terminów, których muszę dochować przy całkowitej spłacie, oraz sposobu sprawdzenia realizacji wszystkich rat objętych promocją.
FAQ — rata gratis a wcześniejsza spłata
Czy mogę od razu przelać całą kwotę pomniejszoną o raty gratis?
Nie ustalaj kwoty zamknięcia kredytu w ten sposób. Najpierw bank powinien uwzględnić rzeczywiście zaksięgowane wpłaty i potwierdzić pozostałe saldo. Obietnica świadczenia nie jest tym samym co rozliczona płatność.
Czy jedna opłacona rata oznacza, że mogę zamknąć kredyt przy promocji z dwiema ratami gratis?
Nie daje takiej pewności. Druga rata może być jeszcze nierozliczona, a regulamin może uzależniać świadczenie od utrzymania kredytu do określonego terminu.
Czy obniżenie raty po nadpłacie zawsze zmniejszy dopłatę sklepu?
Nie. Zależy to od konstrukcji promocji. Znaczenie ma zwłaszcza to, czy świadczenie określono jako stałą kwotę, czy powiązano je z wysokością rat w aktualnym harmonogramie.
Czy brak informacji o racie gratis w umowie bankowej oznacza błąd?
Niekoniecznie. Świadczenie może wynikać z odrębnej promocji sklepu. Sprawdź potwierdzenie udziału i regulamin, a w razie rozbieżności poproś organizatora o wyjaśnienie.
Czy po całkowitej spłacie sklep powinien wypłacić mi ratę gratis na konto osobiste?
Nie zakładaj takiego rozwiązania. W sprawdzonych promocjach świadczenie przeznaczono na spłatę rat, a regulaminy nie przewidują swobodnej zamiany na gotówkę.
Czy wcześniejsza spłata rat 0% zawsze się opłaca?
Ocena zależy od warunków promocji, kosztów umowy i Twojej sytuacji. Przy całkowicie bezkosztowym kredycie nie oszczędzasz na przyszłych odsetkach, ale możesz chcieć zamknąć zobowiązanie i uprościć budżet. Zanim zdecydujesz, porównaj saldo, świadczenie sklepu i pieniądze, które pozostaną Ci po spłacie.
Co ustalić przed decyzją?
Przed nadpłatą zapisz odpowiedzi na pięć pytań:
- Które raty i w jakiej wysokości ma sfinansować sklep?
- Jak bank rozliczy moją wpłatę?
- Czy zmienią się kwoty lub terminy rat objętych promocją?
- Czy planowana data całkowitej spłaty spełnia warunki regulaminu?
- Jak potwierdzę prawidłowe rozliczenie kredytu i świadczenia?
Jeżeli brakuje którejś odpowiedzi, najpierw wyjaśnij tę konkretną kwestię. Pozwoli to świadomie wybrać między nadpłatą, dalszą spłatą według harmonogramu i zamknięciem kredytu po rozliczeniu promocji.
Masz rozbieżne informacje ze sklepu i banku? Możesz opisać sytuację na forum kredytowym. Podaj nazwę promocji, datę zakupu i sposób rozliczenia wpłaty, bez numeru umowy, numeru rachunku oraz danych osobowych.
Źródła i sposób przygotowania poradnika
Poradnik przygotowano na podstawie publicznych dokumentów bankowych, regulaminów promocji oraz przepisów. Przykłady liczbowe są modelowe i nie przedstawiają rozliczenia konkretnego klienta.
Najważniejsze źródła:
- Ustawa o kredycie konsumenckim — tekst jednolity, Dz.U. z 2025 r. poz. 1362, w szczególności art. 4 oraz art. 48–52.
- RTV EURO AGD — najczęściej zadawane pytania dotyczące rat.
- RTV EURO AGD — regulamin „2 raty gratis! 30 rat 0% RRSO 0%”, z aneksem z 22 października 2026 r.
- Media Expert — regulamin „Dwie raty gratis i 30 rat 0% na wybrane produkty objęte akcją”, z aneksem z 26 października 2026 r.
- Credit Agricole — możliwość wcześniejszej spłaty kredytu ratalnego.
- Credit Agricole — procedura częściowej wcześniejszej spłaty.
- Rzecznik Finansowy — stanowisko dotyczące wcześniejszej spłaty kredytu konsumenckiego.
- Rzecznik Finansowy — reklamacja jako etap poprzedzający interwencję.
- UOKiK — pomoc rzeczników konsumentów.
Opisane promocje są przykładami określonych wersji regulaminów. Przy własnym zakupie sprawdź dokumenty obowiązujące dla Twojej umowy. Artykuł ma charakter informacyjny i nie zastępuje indywidualnej analizy spornego rozliczenia.